深市主板个股深度 · 买方视角。标的 SZ000988|2026-09-22 收盘 107.09 元|总市值 ≈1076 亿|PE(TTM) 归母≈62× / 扣非≈89×|财报口径 2026 中报(截至 6/30)|所属板块:光模块 · AI 算力 · NPO/CPO · 传感器 · 激光装备。
从"华中科技大学校办激光厂"到湖北首家千亿市值企业:华工科技正处在 AI 高速光模块(800G/1.6T)与下一代 NPO/CPO 迭代的交汇点。本报告以买方视角拆解其"营收平稳、利润靠非经常、现金流承压"的财务结构,辨明光互联增速骤降的供应链归因,并对 3.2T NPO 这一跨代技术卡位给出多空两面的定价框架。
AI 生成声明:本报告为纯粹数据分析、由 AI 自动生成,仅供技术参考,不构成任何投资建议,亦不构成任何买卖建议,作者与生成方不承担任何法律责任。
壹 · 一句话结论
生意端 光互联成为第一大收入(2026H1 占 48.62%),AI 高速光模块 800G/1.6T 面向全球批量交付,订单排至 2026Q4;与阿里云联合开发全球首款 3.2T NPO,卡位"可插拔→CPO 之间"的下一代路线。
增长端 H1 光互联收入仅 +1.56%(2025 全年 +53.39%),主因 DSP/LPO Driver 等核心物料缺货;7–8 月供应链齐套率已回至约 70%,下半年在手订单超 60 亿元,交付约束有望明显缓解——这是 Q3–Q4 的核心弯道。
财务端 H1 归母净利 +30.17% 但扣非仅 +2.42%,非经常性损益 4.39 亿(含公允价值变动 4.36 亿);经营现金流净流出 11.98 亿。剔除浮盈后主业利润弹性有限,是估值不可忽视的"含金量滤镜"。
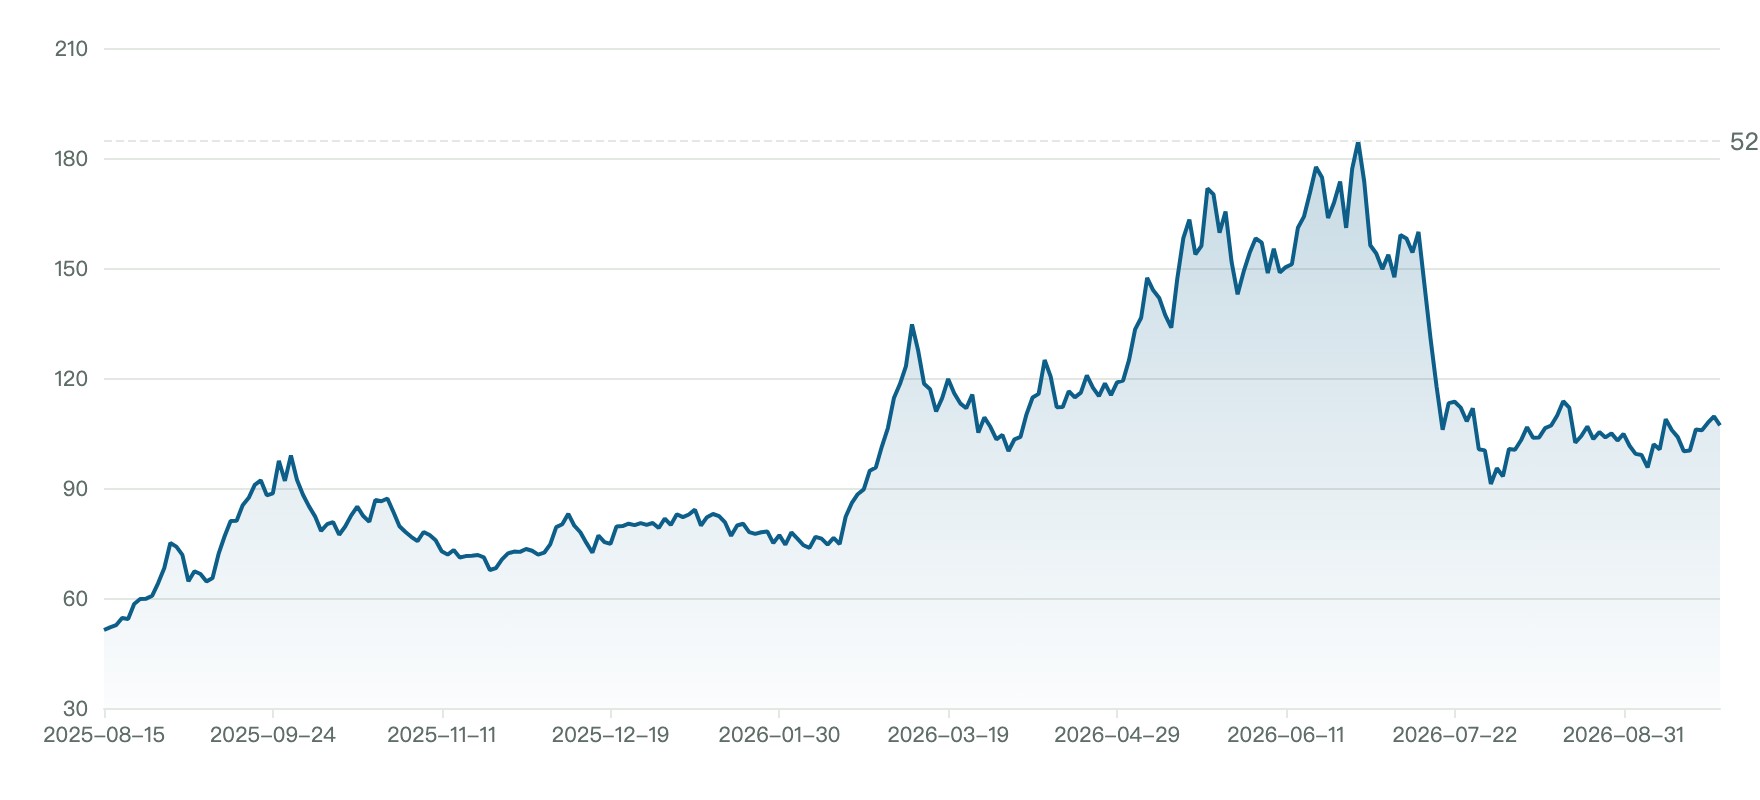
交易面 近一年股价从 184.6 元回落至 107 元(回撤约 -42%),现价在 MA20/MA60 之间"夹层"震荡;在光模块板块高估值消化期,给出"等交付验证、右侧分批、高波动控仓"的买方纪律。
贰 · 公司速览:从"激光黄埔"到"AI 光互联"的湖北千亿龙头
华工科技由华中科技大学孵化,是国内少有的"高校背景 + 校办企业"成长起来的科技集团。公司三大主业并驾齐驱:联接业务(华工正源,光模块/光芯片)、智能制造业务(华工激光,激光装备)、感知业务(华工高理,传感器)。2025 年 9 月 26 日,公司总市值首次突破 1000 亿元,成为湖北 A 股首家千亿市值企业;其光模块业务位居全球 Top10(LightCounting 口径),亦是全球领先的传感器解决方案商与中国最大激光装备制造商之一 [1]。
过去两年公司完成了从"激光+传感器"集团向"AI 光互联"主线的再定位:随着 AI 算力对高速光互连的需求爆发,联接业务在 2025 年跃升为公司第一大收入来源(占比 42.48%),2026H1 进一步提升至 48.62%。当前公司核心叙事是800G/1.6T 高速光模块的量产交付,以及 3.2T/6.4T NPO、CPO、XPO 等下一代光引擎的产业化 [3][5]。
叁 · 业务构成:光互联一枝独秀,其余三大板块托底
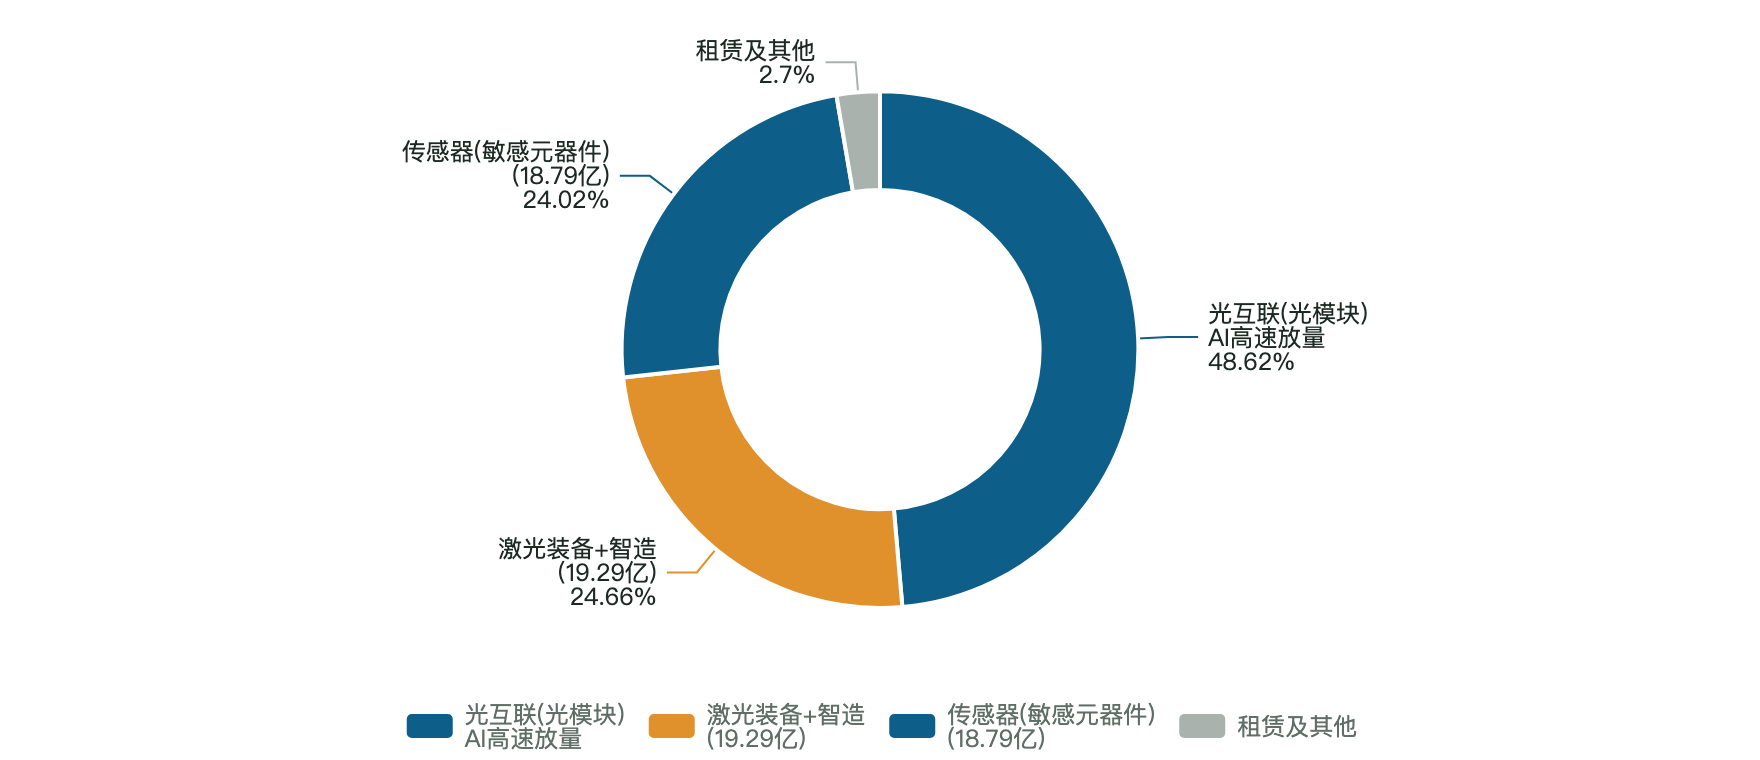
从 2026 年半年报分业务口径看,公司呈现鲜明的**"光互联做弹性、激光做装备、传感做现金流"**结构:
| 业务板块 | 营收(2026H1) | 占比 | 同比 | 业务说明 |
|---|---|---|---|---|
| 联接业务(光互联/光模块) | 38.03 亿 | 48.62% | +1.56% | 800G/1.6T 批量交付;AI 高速光互联快速放量,第一收入支柱 |
| 激光加工装备及智能制造产线 | 19.29 亿 | 24.66% | ≈+15% | 激光切割/焊接/清洗装备、自动化产线、智慧工厂;高端晶圆激光装备导入头部存储客户 |
| 感知业务(敏感元器件/传感器) | 18.79 亿 | 24.02% | -3.28% | PTC/NTC 传感器全球领先,智能家居全球第一;车规级传感器承压 |
| 租赁及其他 | 2.11 亿 | 2.70% | -20.72% | 园区/租赁等杂项 |
图 1 · 主营业务构成(2026H1):光互联占比近五成(数据来源:公司 2026 半年报主营口径,占比按 78.22 亿营收倒算)
3.1 联接业务:AI 高速光模块——"从辅路到主路"的十年跃迁
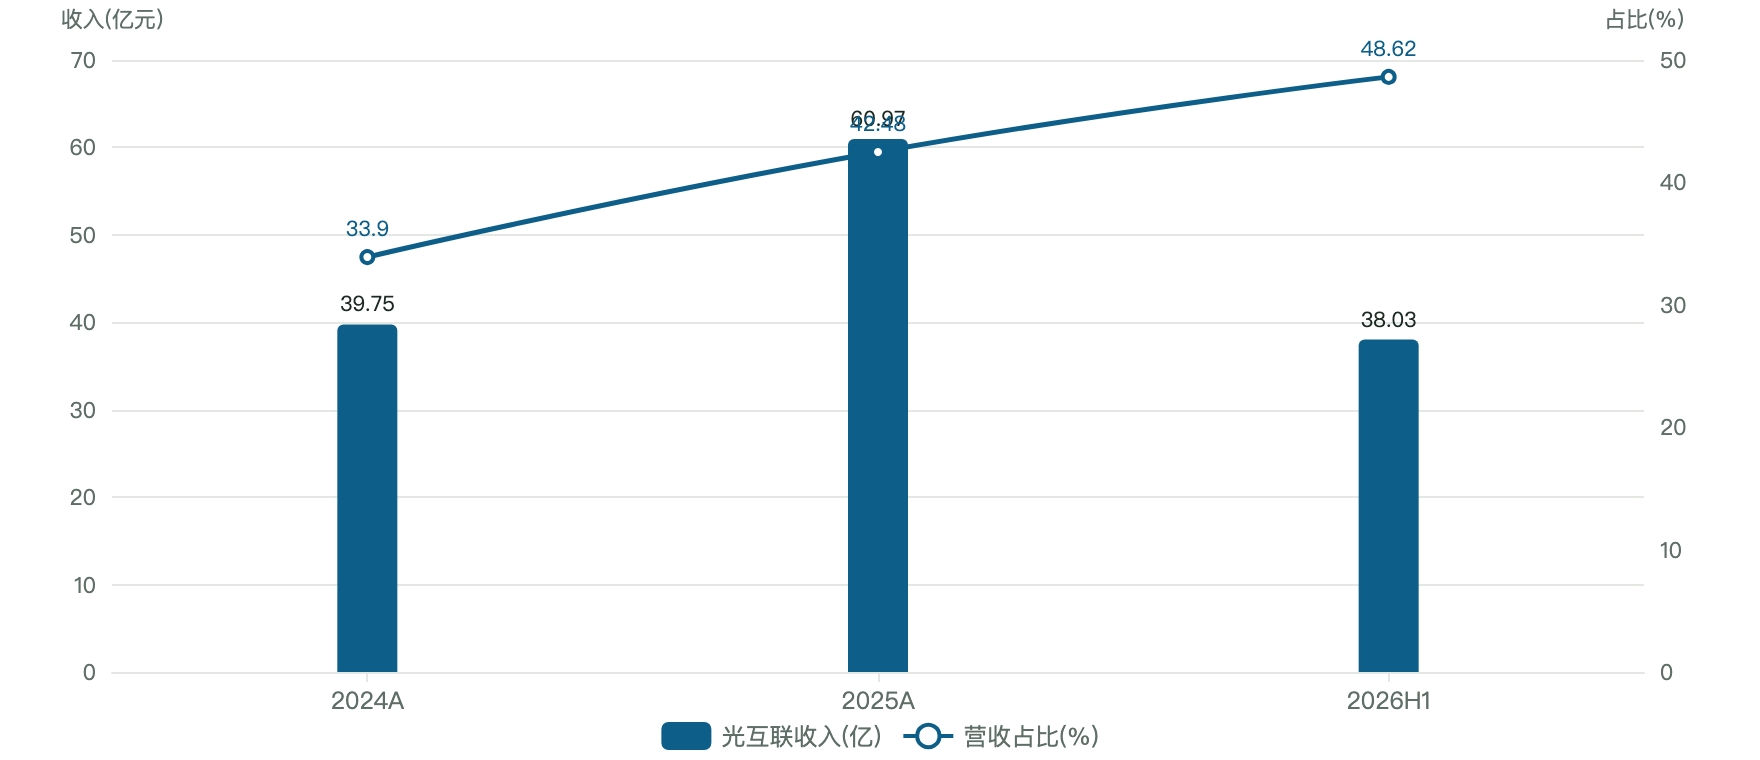
联接业务由华工正源主导,成长路径非常典型:五年前以电信侧 10G/25G/100G 为主,如今切入到数据中心 AI 高速互联的 200G/800G/1.6T 时代。2025 年高速光模块国内基地同比增长 111%、海外基地增长 500%;2026 年公司仍计划将 800G、1.6T 产能再提升 50% 以上 [2]。2026H1 光互联收入 38.03 亿元、占 48.62%,其中AI 高速光互联收入实现快速增长,而 5G/5G-A 等电信侧需求仍偏弱——收入增量几乎全部集中在 AI 高速细分 [3]。
但需冷静看待增速:光互联 H1 收入同比仅 +1.56%,显著低于 2025 全年 +53.39%。这不是需求消失,而是交付端被"卡脖子"——上半年高端 1.6T DSP 芯片供应紧张、800G LPO Driver 受全球半导体产能挤占而缺货,影响了订单兑现与业绩表现 [6][8]。公司应对措施包括:完成国产 DSP 导入,形成"海外业务、国内头部互联网厂商、以国产 DSP 交付国内互联网厂商及算力代建客户"的格局;并提前锁定关键物料、引入多元供应商 [8]。管理层在业绩说明会表示,7–8 月供应链齐套率已恢复至约 70%,Q3–Q4 供应约束有望明显缓解——这是下半年最关键的边际变化 [7]。
图 1a · 光互联(联接)业务收入与营收占比趋势(2026H1 为半年度口径;2024A/2025A 为全年口径,数据来源:公司年报/半年报)
3.2 跨代产品:3.2T NPO / CPO / XPO——下一代光互联的"先手棋"
华工科技的独特之处在于不只有当期可交付的 800G/1.6T,更押注了下一代架构的多条路线。公司携手阿里云联合研发全球首款 3.2T NPO 模块:采用全栈自研硅光技术,单个光引擎实现 3.2Tbit/s 传输,功耗降低 50% 以上,单位面积速率容量是传统 800G 模块的 11.4 倍,被业界形容为"在可插拔与 CPO 之间找到了平衡" [9]。
- NPO(近封装光学):联合产业链率先开发 100G/Lane、200G/Lane 的 3.2T/6.4T NPO 产品,当前已在国内外头部 AI 厂商进行产品测试;核心 OE 采用自研硅光,性能与可量产性具备先发优势;OE + 外置光源模块(ELSP)已准备就绪,正拉动小批量试制产线 [10]。
- CPO / XPO:已实现业界第一梯队首发 3.2T/6.4T CPO 光引擎、12.8T XPO;2026 年是 3.2T NPO 的批量元年,与头部交换机芯片厂商合作,明年争取更大规模订单交付 [4]。
- 1.6T 硅光:采用公司自研硅光方案,在功耗、良率、成本上具备竞争力,国内外客户已有40 万只 1.6T 在手订单;持续加码 2.5D/3D 先进封装工艺 [11]。
买方视角:NPO 的意义 NPO(Near-Package Optics)处于"可插拔光模块"与"CPO 共封装光学"之间,兼具前者可量产、可维护与后者高带宽密度、低功耗的优点。华工的3.2T NPO 全球首发 + 阿里云联合验证,是其区别于纯代工的差异化主线——若 2027 年 NPO 进入放量,公司将拿到下一代路线的话语权与利润率;若 NPO 方案未能普及,则仍需回到 800G/1.6T 红海拼价格与交付。
3.3 智能制造:激光装备的"第二基本盘" + 半导体加工新看点
智能制造业务 2026H1 收入 19.29 亿元、约占四分之一,同比约 +15%,是公司传统优势与稳定现金流的来源之一。公司全面布局激光切割/焊接/清洗装备、自动化产线与智慧工厂,是中国最大的"激光 + 智能制造"解决方案提供商之一 [12]。2026 年 9 月公司在互动平台披露:高端晶圆激光加工装备成功导入头部存储客户晶圆量产线,未来聚焦高端半导体激光加工核心赛道,深化化合物半导体及先进存储领域工艺创新 [13]——这为其机器人/半导体设备叙事增添了新的期权价值。
3.4 感知业务:全球领先的传感器,短期承压但壁垒深厚
感知业务(华工高理)2026H1 收入 18.79 亿元、占 24.02%,同比 -3.28%。公司掌握 PTC/NTC 传感器用敏感陶瓷芯片制造与封装工艺的核心技术,智能家居传感器全球份额第一,并已配套头部车厂(新能源汽车智能加热控制系统打入日产等合资/外资一供体系)[14]。该板块短期受消费电子与车用需求波动影响,但作为全球少数掌握芯片级核心技术并一体化量产的传感器商,是公司长期稳健的"压舱石"。
肆 · 供需与产能:交付瓶颈是核心矛盾,产能扩张按下"加速键"
4.1 需求端:订单排至四季度,下半年在手订单超 60 亿
需求侧的高景气与供给侧瓶颈形成鲜明对比。公司披露:联接业务订单已排到 2026 年第四季度,AI 高速光模块产线 24 小时满负荷运转;2026 年春节武汉与泰国两大基地全线运转、初一即复工,全力保障 1.6T、800G 高速光模块的量产交付 [15]。更关键的中报后数据:下半年国内光互联在手订单已超过 60 亿元人民币且仍在增加,海外 800G LPO、1.6T 订单超过 2 亿美元 [7]。
4.2 供给端:DSP/LPO Driver 缺货是 H1 增速骤降的主因
H1 核心归因 光互联 H1 仅 +1.56%,并非需求或价格问题,而是高端 1.6T DSP 芯片与 800G LPO Driver 的关键物料缺货。公司已通过国产 DSP 导入、锁定核心物料、引入多元供应商等手段应对;供应链齐套率 7–8 月已恢复至约 70%,Q3–Q4 供应约束有望明显缓解。这决定了"下半年利润弹性能否大于收入弹性"。
4.3 产能:国内翻倍 + 海外泰国二期
| 产能维度 | 现状 | 规划/目标 |
|---|---|---|
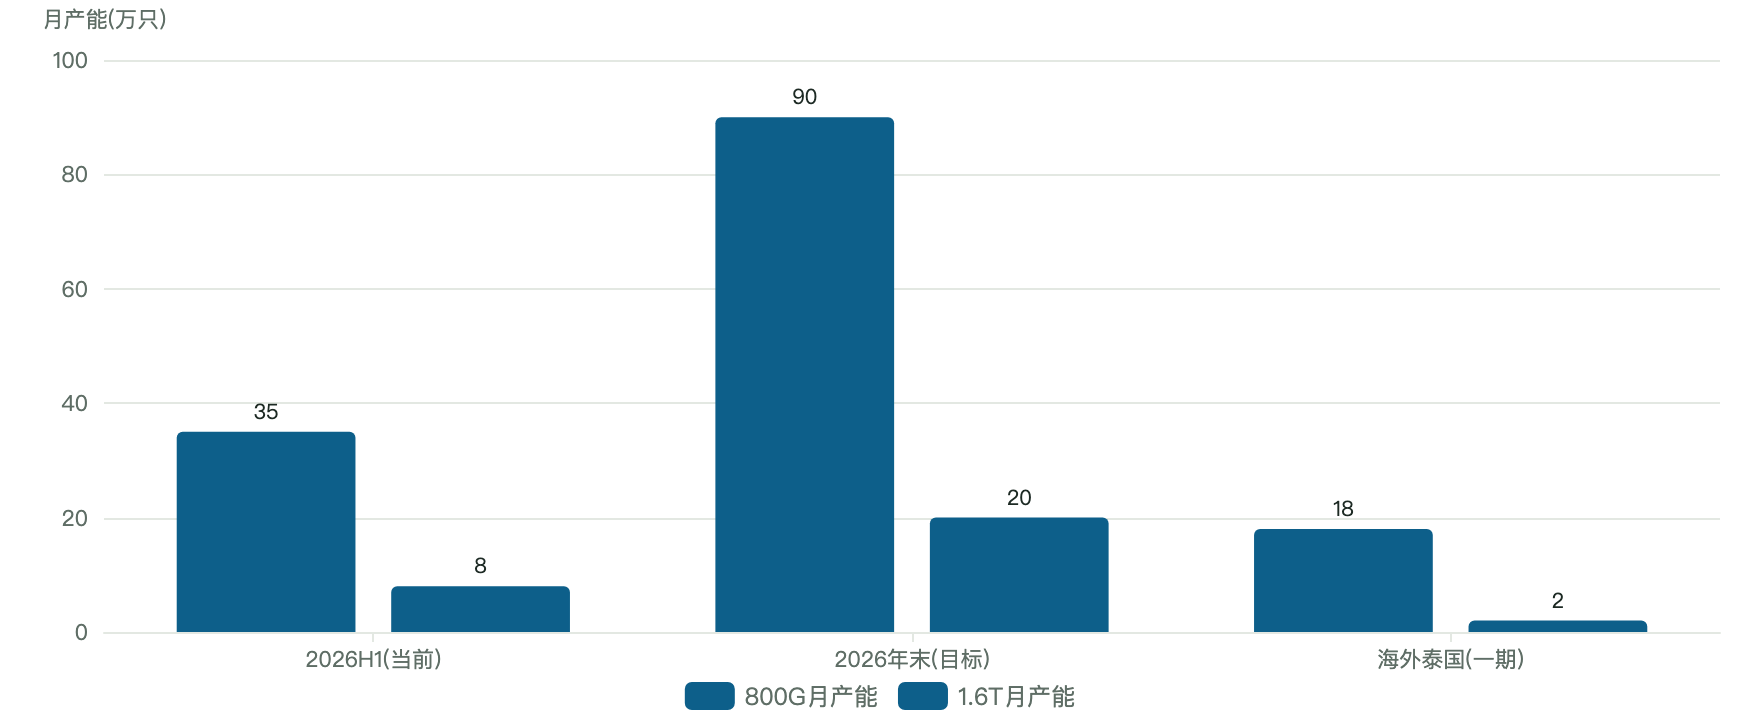
| 国内(武汉未来城园区) | 800G 月产能约 35 万只、1.6T 约 8 万只 | 2026 年末 800G 月产能提升至 80–100 万只、1.6T 月产能提升至 20 万只 |
| 海外(泰国华工正源一期) | 一期月产能约 20 万只(1.6T 约 2 万 + 800G 约 18 万) | 二期新增用地近 100 亩,预计 2027 下半年厂房建成投产 |
| 整体节奏 | 2025 年高速光模块国内 +111%、海外 +500% | 2026 年 800G/1.6T 总产能再提升 50% 以上 |
注:产能为公司与调研口径的区间值;800G/1.6T 月产能"当前—年末目标"反映 2026 年内产能弹性 [16]。
附图 · 800G / 1.6T 光模块月产能规划(万只)(数据来源:公司互动平台 / 调研纪要口径)
4.4 光芯片与自研供应链:把"卡点"握在手里
为避免单纯依赖外部芯片、被上游掣肘,公司在光芯片侧深度自研与绑定:依托投资的国内流片平台,将硅光流片周期从海外模式的半年压缩至 45 天;EML 芯片(电吸收调制激光器)领域也已形成自主布局 [6]。这是其纵向一体化的关键——硅光自研既支撑了 1.6T 的功耗/良率/成本优势,也是 3.2T NPO 全栈方案的底层,还是对冲 DSP 等外购物料缺货的供应链安全垫。
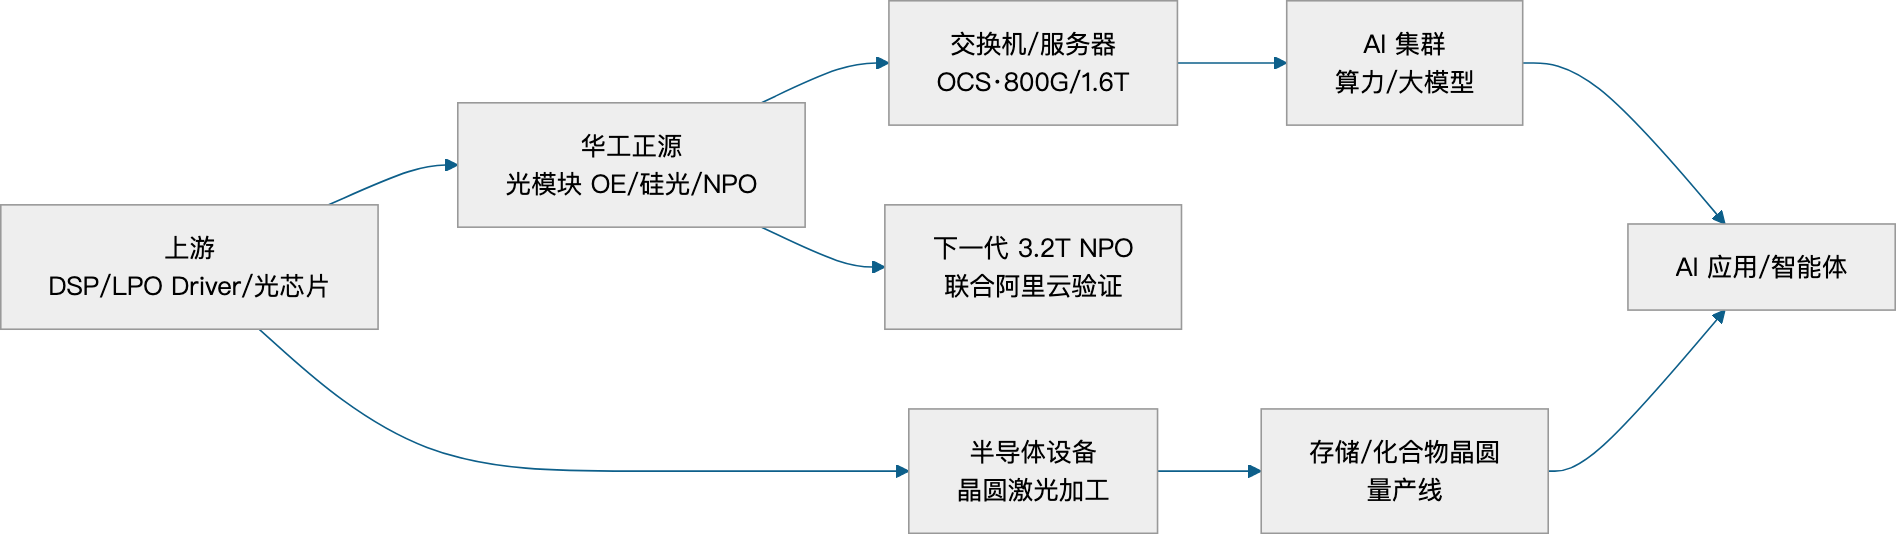
伍 · 产业链卡位:从"芯片—模块—交换机—AI 集群"的承上启下
图 2 · 华工科技所处产业链位置(注:红色核心为联接业务主线——光模块 OE、硅光、NPO/CPO 引擎;智能制造同时切向半导体激光加工)
5.1 竞争格局:全球 Top10 的"国产梯队前排"
全球光模块行业由中际旭创、新易盛、华工科技、光迅科技、天孚通信、剑桥科技等中国厂商主导产能,华工科技位列 LightCounting 全球 Top10 [1]。2026H1 同行:光迅科技归母净利 5.82 亿元(+56.34%)、剑桥科技归母净利 3.28 亿元(+171.08%)——可见 AI 算力放量对整个赛道的拉动 [17]。相较龙头中际旭创/新易盛在 800G-1.6T 的量产规模与英伟达客户绑定上更早放量,华工科技的特点在于:一是有自研硅光 + 光芯片一体化能力;二是在 NPO/CPO 下一代架构上全球首发先手;短板则在 1.6T 起量大厂的绝对规模与 2026H1 交付爬坡慢于旭创系。
| 厂商 | 当期主线 | 相对华工 |
|---|---|---|
| 中际旭创 | 800G/1.6T 全球最大交付规模,绑定美系云厂/英伟达 | 规模与客户结构领先;华工胜在垂直整合与 NPO 先发 |
| 新易盛 | 800G/1.6T 高速放量,北美大客户高占比 | 利润率更优;华工在国内互联网/算力代建客户有差异化 |
| 光迅科技 | 电信 + 数通兼顾,光芯片自研 | 直接同业,均强调芯片自研;净利体量相当、增速更高 |
| 天孚通信 | 光器件/无源+有源,上游平台型 | 上游器件商,与华工以"供应"关系为主,非直接竞争 |
| 剑桥科技 | 1.6T 快速导入,高弹性 | 高弹性同业,规模与华工有差距 |
5.2 客户与供应链议价
- 客户结构:国内头部互联网厂商、AI 算力代建客户 + 海外数据中心/云厂商;全国"海外 AI 大客户、国内互联网大厂、国产 DSP 交付的算力代建"三线并行 [8]。
- 供应链软肋:高端 DSP、LPO Driver 高度依赖外购,一旦缺货交付立刻承压——这是 H1 增速骤降的直接原因,也是被上游"卡位"的真实案例。
- 供应链缓冲:自研硅光 + 国内流片(45 天周期)+ EML 芯片自主 + 国产 DSP 导入,正逐步把关键环节握回手中。
陆 · 政策与催化:AI 算力国产替代 + 自研供应链双逻辑
6.1 催化项(核心驱动)
- AI 算力资本开支高景气:海内外云厂商 AI 数据中心扩容是拉动 800G/1.6T 高速光模块放量的根本动力;AI 智能体、更长推理链带来更大互联带宽需求。
- 国产替代与自主可控:高端 DSP、光芯片的国产化诉求,叠加对美/日高端芯片管制的对冲需要,利好拥有自研硅光、光芯片一体化能力且敢于导入国产 DSP 的厂商。
- NPO/CPO 新技术周期:3.2T NPO 全球首发与阿里云联合验证,若进入放量,打开"从可插拔转向近封装光学"的新估值空间 [4]。
- 半导体加工第二曲线:高端晶圆激光加工装备导入头部存储客户量产线,切向化合物半导体与先进存储工艺。
6.2 减分项
- 毛利率与利润率:光模块价格年降是行业常态,若交付爬坡慢于旭创系,规模不经济会放大摊薄。
- 盈利质量结构:2026H1 归母净利高增主要靠非经常性损益(公允价值浮盈 + 投资收益),主业扣非弹性有限,对估值形成"滤镜" [18]。
- 现金流承压:经营现金流 H1 净流出 11.98 亿元(-148.78%)、Q1 净流出 11.27 亿元,产线扩产与备料的营运资金占用显著 [19]。
- 估值透支:扣非 PE(TTM) 约 89 倍,高于板块多数可比的扣非口径,需靠 Q4 交付兑现来"回填"。
柒 · 财务与估值:高成长叙事下的"含金量滤镜"
7.1 近三年 + 新增盈利趋势
| 指标 | 2024A | 2025A | 2026H1 | 备注 |
|---|---|---|---|---|
| 营业收入 | 117.09 亿 | 143.55 亿 | 78.22 亿 | 2025A +22.59%;2026H1 +2.53% |
| 归母净利润 | ≈12.2 亿 | 14.71 亿 | 11.86 亿 | 2025A +20.48%;2026H1 +30.17% |
| 扣非净利 | ≈8.97 亿 | 11.87 亿 | 7.47 亿 | 2025A +32.32%;2026H1 仅 +2.42% |
| 基本每股收益 | — | 1.47 元 | 1.18 元 | 2026H1 |
| 经营现金流净额 | — | — | -11.98 亿 | 2026H1 同比 -148.78%(2025H1 -4.81 亿) |
买方最该盯的"三个数字"
① 归母 30% 与扣非 2.4% 的剪刀差——H1 归母净利 +30.17%,但扣非仅 +2.42%,与营收增速(+2.53%)基本匹配。非经常性损益 4.39 亿元中,公允价值变动损益高达 4.36 亿元(+1415.98%)(持有交易性金融资产公允价值上升)、投资收益 1.90 亿元(+10916.56%)、政府补助 1.00 亿元 [18]。剔除浮盈后主业利润弹性有限,需以扣非口径评估真实经营。
② 现金流净流出 11.98 亿——扩产备料 + 应收占用,H1 经营现金流深度为负,提示"利润含金量"与资本开支周期。
③ 光互联 1.56% vs 2025 全年 53.39%——增长叙事是否成立,取决于 Q3–Q4 供应链缓解后订单的兑现斜率。
7.2 海外收入与"光互联利润率"的边际
中报亮点之一是海外收入同比增长 115.67% [18],且海外订单(800G LPO、1.6T 超 2 亿美元)毛利率通常高于国内。若下半年海外 1.6T 交付放量,将同时抬升收入弹性与利润率。市场关注点在于:光模块毛利率能否随自研硅光比例提升而企稳回升——若 DSP 等外购物料占比下降、硅光自供比例上升,毛利率有望在放量后抬升,这是支撑高估值的关键。
7.3 估值水位(2026-09-22)
总市值 ≈1076 亿元 | PE(TTM)·归母 ≈62× | PE(TTM)·扣非 ≈89× | 20 日年化波动率 ≈51%
按 2026H1 归母 + 2025H2 归母倒算,PE(TTM) 约 62 倍;若以扣非口径测算则高达约 89 倍。这一"归母便宜的错觉、扣非偏贵的现实",正是买方视角最容易踩的估值陷阱。公司仍处**"成长预期定价 + 盈利质量待验证"**阶段,未来估值能否维持,取决于 2026 年末 800G/1.6T 产能翻倍 + 海外放量 + Q4 交付兑现能否把扣非增速抬回高双位数。
捌 · 大盘与板块:光模块估值消化期,量能决定板块进退
2026-09-22 当日,华工科技盘中冲高 110.69 元、最终收跌 107.09 元(-2.21%),成交额约 54 亿元、换手率近 5%,呈现高位放量震荡特征 [20]。光模块板块整体正处于前期大涨后的估值消化期——一方面 AI 算力长期逻辑未破,另一方面高估值 + 高位获利了结使板块波动放大。
8.1 所属板块与概念雷达
- 光模块 / CPO / NPO:AI 算力互联核心主线,NPO 为近封装光学新分支(区别于 CPO 的共封装)。
- AI 算力 / 数据中心:800G/1.6T 高速互联直接承接大模型训练与推理带宽需求。
- 半导体设备 / 国产替代:晶圆激光加工装备导入存储客户量产线。
- 传感器 / 智能家居 / 汽车电子:感知业务的中长期稳健底盘。
- 激光装备 / 智能制造:传统优势与现金流来源。
8.2 资金与情绪
9 月下旬 A 股呈**"缩量震荡、结构轮动"**格局,科技成长板块在量能未突破前易冲高回落。对华工科技这类"高估值 + 阶段交付受约束"的光模块股,市场情绪保持谨慎乐观:悲观者看扣非和现金流,乐观者看订单和 Q4 缓解。板块行情能否走出趋势,关键仍是成交重回放量(2.5 万亿上方)能否延续——量能放出来,AI 硬科技(含光模块)仍是主攻方向;量能不足,则高位筹码松动、估值继续消化。
玖 · 价格推演:均线夹层震荡,趋势由"交付验证"驱动
我们以腾讯财经近一年(269 个交易日,2025-08-15~2026-09-22)前复权收盘价为样本,对华工科技当前技术状态与未来价格路径做刻画。需要强调:该股已从 52 周高点 184.61 元大幅回调至 107 元附近(-42%),当前并不在"追高"区间,而处于"高位回落后重新寻找平衡"的修整阶段。
| 技术/时空指标 | 当前值 | 解读 |
|---|---|---|
| 最新收盘 / 52 周区间 | 107.09 / 51.27–184.61 | 处于区间中部偏下,远离高点,亦高于低点一倍 |
| MA5 / MA10 / MA20 / MA60 | 107.2 / 105.5 / 103.5 / 114.4 | 短均线走平、MA20 在下方构成支撑,MA60 在上方构成压制——"夹层"震荡 |
| RSI(14) | 59.6 | 中性偏多,无超买/超卖极端信号 |
| MACD(DIF/DEA/柱) | -0.48 / -1.78 / +1.3 | 柱体转正、动能修复中,但 DIF 仍在零轴下方 |
| 20 日年化波动率 | ≈51% | 高波动成长股,双向振幅大,仓位管理优先于点位预测 |
| 历史分位(10%–90%) | 72.0 / 154.2 | 现价位于历史分位的偏低侧,估值已部分挤出前期泡沫 |
图 3 · 近一年收盘价走势(前复权)(数据来源:腾讯财经日线,2025-08-15 ~ 2026-09-22,269 个交易日)
9.1 三情景推演(结合公告交付节奏)
| 情景 | 触发条件 | 价格路径 | 占权重 |
|---|---|---|---|
| 夹层震荡(中性) | 交付环比改善但未超预期 | 于 MA20(≈103.5)–MA60(≈114) 区间震荡,中枢 104–112 | 约 45% |
| 交付兑现上行(偏多) | Q3–Q4 供应链缓解、海外放量、扣非增速回升 | 放量突破 MA60(114) 后向 120–135 攻击,打开新一轮定价 | 约 35% |
| 估值继续消化(偏空) | 交付不及预期、扣非+现金流继续承压 | 跌破 MA20/103 后下探 92–96(前期平台),中期看 85 一线 | 约 20% |
需要提示:价格路径本质由"负面因素(交付)能否被数据证伪"驱动。偏多锚是下半年 60 亿以上在手订单 + 海外超 2 亿美元订单在 Q3–Q4 的兑现斜率与毛利率回升;偏空锚是核心物料仍紧张、扣非增速持续平庸、经营现金流持续净流出。技术面只提供区间,真正决定方向的是季报/月交付数据对"供给约束缓解"的验证。
拾 · 操作建议:等验证、右侧分批、高波动控仓
总基调 华工科技是**"AI 主线确定、交付爬坡待验证、估值已回撤但扣非仍偏高、财务含金量需过滤"的标的。当前处高位回落后"夹层"震荡,既不宜在兑现不明时重仓押注单边,也不宜因短期回调就否定其 NPO/硅光的长线卡位。"等交付数据验证、右侧分批、高波动控仓"**是最优解。
10.1 分期限策略
| 期限 | 视角 | 策略要点 |
|---|---|---|
| 短期(5–10 日) | 夹层震荡 vs 均线 | 未放量前维持波段;MA20(103) 上方轻仓持有,跌破 103 减半仓;放量站上 114(MA60)方可加回 |
| 季度(Q4 交付窗口) | 供应链缓解验证 | 紧密跟踪 Q3 报与月交付/订单;若扣非增速环比回升、现金流改善,右侧加仓至目标仓位 |
| 长线(NPO/CPO 期权) | 下一代架构卡位 | 3.2T NPO 批量与 2027 年更大规模订单是核心期权;持有底仓等待技术路线兑现,不因短期波动离场 |
10.2 仓位与风控
- 仓位上限:该股波动率高(年化约 51%),单标的建议 ≤15%,光模块板块整体不超可投资金 30%。
- 关键节点:① Q3 财报扣非增速与经营现金流;② 下半年 60 亿国内订单 + 海外 2 亿美元订单的交付兑现度;③ 800G/1.6T 年末产能(80–100 万/20 万只)达产进度;④ 3.2T NPO 头客户认证与批量节点;⑤ DSP/LPO Driver 供应链齐套率。
- 止损纪律:有效跌破前期平台 92–96 且缩量,无条件降至轻仓;毛利率与扣非增速若连续两季走弱,重估叙事而非加码。
买方视角的"多空边界"
偏多锚:海外收入 +115.67%、下半年在手订单 60 亿+(且仍在增加)、供应链齐套率 7–8 月已恢复至约 70%、Q4 交付有望显著改善、自研硅光+光芯片一体化、3.2T NPO 全球首发+阿里云联合验证——若 Q3–Q4 扣非增速回到高双位数,62×(归母)/高扣非 PE 会被成长回填。
偏空锚:H1 光互联仅 +1.56%、归母高增靠 4.36 亿公允价值浮盈而非主业、扣非仅 +2.42%、经营现金流净流出 11.98 亿、光模块红海价格年降——若交付继续被上游卡住、扣非持续平庸、现金流不回正,则当前估值仍贵。
市场的关键分歧不是"AI 光互联是不是好生意",而是"华工科技在 800G/1.6T 的交付兑现 + NPO 期权兑现之间,能否证明其利润含金量配得上估值"。季报扣非拐点是最硬的多空分水岭。
拾壹 · 风险提示
- 盈利质量风险:扣非仅 +2.42%、净利润高增依赖公允价值浮盈等非经常性损益,浮盈不可持续。
- 现金流风险:经营现金流持续净流出(H1 -11.98 亿、Q1 -11.27 亿),扩产与备料占用大。
- 供应链风险:高端 DSP、LPO Driver 等核心物料缺货再次约束交付,国产 DSP 导入进度不及预期。
- 竞争风险:800G/1.6T 红海价格战,旭创/新易盛等规模厂商挤压毛利。
- 技术路线风险:NPO/CPO 相对可插拔模组的产业化节奏不确定,若路线不普及则期权落空。
- 估值风险:扣非 PE(TTM) 偏高,业绩不及预期时存在"戴维斯双杀"压缩风险。
- 政策与地缘:高端光芯片/DSP 出口管制与国产替代政策方向变化。
拾贰 · 结论
华工科技是 A 股光互联赛道中垂直整合最深、下一代路线(NPO/CPO)卡位最前的综合龙头之一:自研硅光 + 光芯片一体化、800G/1.6T 全球批量交付、3.2T NPO 全球首发并与阿里云联合验证,长期逻辑清晰;同时具备激光装备与传感器的稳健底盘。但作为买方,必须正视两点:2026H1 归母高增主要靠非经常性损益、扣非仅 +2.42%,且经营现金流深度为负——这是估值"含金量"的最大疑问。短期股价已从高点回撤 42%、进入 MA20/MA60 夹层震荡,处于"逻辑仍在、兑现待证"的阶段。Q3–Q4 供应链缓解后交付能否兑现、扣非增速能否回升,是决定估值消化还是重估的唯一分水岭——右侧跟随、等数据验证、高波动控仓,是当前最优解。
附 · AI 光模块与 NPO 路线切细(补充)
本节将 800G/1.6T 当期放量与 3.2T/6.4T NPO/CPO 下一代路线拆到速率、下单、客户、价值链颗粒度,量化"当期兑现 vs 长线期权"两条主线的结构与节奏。此补充不改变正文结论,仅为看清华工在光互联赛道中的"当下交付"与"未来卡位"。
A. 当期主线:800G / 1.6T——"交付爬坡"的现实主线
一句话 800G 走量、1.6T 走价,H1 增速被上游 DSP/LPO Driver 卡了一下,Q3–Q4 供应缓解后是全年兑现的重点。
| 速率 | 定位 | 现状/在手单 | 产能 |
|---|---|---|---|
| 800G | 走量主力 | 国内订单主力,LPO 版本海外放量 | 当前约 35 万/月 → 年末 80–100 万/月 |
| 1.6T | 走价/毛利 | 自研硅光方案,国内外客户 40 万只在手订单 | 当前约 8 万/月 → 年末 20 万/月 |
| 海外(泰国) | 海外交付 | 海外 800G LPO、1.6T 订单超 2 亿美元 | 一期约 20 万/月;二期 2027H2 建成 |
注:产能与订单为调研/公告口径,供结构参考 [7][11][16]。
B. 长线期权:NPO/CPO——下一代架构的"分水岭"
附图 · 光互联架构演进:可插拔 → NPO(近封装)→ CPO(共封装)(示意图,速率与时间线为公开口径,非精确排期)
可插拔光模块(800G/1.6T·当期量产) → NPO 近封装光学(3.2T/6.4T·华工+阿里云首发) → CPO 共封装光学(3.2T/6.4T 光引擎) → XPO(12.8T·远期)
**NPO(Near-Package Optics,近封装光学)**将光引擎贴近交换芯片但不与之共封,可在保持可插拔模块的可量产、可测试、可维护性同时,显著提高带宽密度与能效。华工的差异化在于:全球首发 3.2T NPO + 全栈自研硅光 + 阿里云联合验证——单光引擎 3.2T、功耗降 50%+、单位面积速率容量为传统 800G 的 11.4 倍 [9];100G/Lane、200G/Lane 的 3.2T/6.4T NPO 已在国内外头部 AI 厂商测试,OE + 外置光源(ELSP)已准备就绪并小批量试制 [10]。
| 路线 | 当期兑现度 | 华工卡位 |
|---|---|---|
| 可插拔 800G/1.6T | 已批量交付 | 自研硅光 1.6T、产能翻倍、全球客户 |
| NPO 3.2T/6.4T | 2026 批量元年、在测 | 全球首发、阿里云联合验证、ELSP 就绪 |
| CPO 3.2T/6.4T | 第一梯队首发 | CPO 光引擎已发布 |
| XPO 12.8T | 远期储备 | 12.8T XPO 已公布 |
切细结论 当期主线是 800G 走量 + 1.6T 走价,决定 2026 利润兑现与扣非拐点;长线期权是 NPO/CPO 的全球先发,决定 2027–2028 的利润率与估值天花板。两者共振放量时,估值溢价由"当期交付兑现实力"与"下一代路线话语权"共同支撑。就操作而言:板块决定"催化盯盘与仓位敞口",买卖点仍由价格行为、量能与季度交付数据决定,不随路线切换改变。
AI 生成声明:本报告为纯粹数据分析、由 AI 自动生成,仅供技术参考,不构成任何投资建议,亦不构成任何买卖建议,作者与生成方不承担任何法律责任。 报告基于公开信息与量化模型整理,数据可能存在滞后或估计误差(标注 [MISSING]/估算);市场有风险,决策请独立、谨慎。报告中的股价推演基于历史价格与统计算法,不构成对未来表现的承诺。
版权声明:本报告内容版权归 皮皮舟 所有,仅供授权方内部研究使用,未经书面许可不得用于商业传播、转载或改编。
评论 (0)
还没有评论,来抢沙发。