报告日期: 2026-09-09 | 赛道: AIDC 光互联 | 覆盖标的: 中*** · 源*** · 天*** · 华*** · 太** | 方法: 时空序列 + Hurst + 波动率 + Monte-Carlo
AI 生成声明: 本文为纯粹数据分析、由 AI 自动生成,仅供技术研究参考;不构成任何投资建议,亦不构成任何买卖建议,作者与生成方不承担任何法律责任。 文中财务与行情数据来自公开来源并标注口径,预测结果基于历史价格与统计算法,不构成对未来表现的承诺。
一、引言:光,正在"靠近"芯片
当 AI 参数规模从千亿冲向万亿,单个机柜的互联带宽从 51.2T 迈向 204.8T,数据中心内部最值钱的"东西"已经从算力芯片悄悄延伸到了承载芯片之间高速通信的光引擎。过去两年,市场被 CPO(Co-Packaged Optics,共封装光学) 反复激起想象——把光引擎直接封进交换芯片,让光足够近、电足够短。但当 CPO 因良率、可维护性与散热迟迟难以规模化时,一条"折中但更务实"的路线开始被英伟达、谷歌乃至华为加码:NPO(Near-Packaged Optics,近封装光学)。
NPO 的核心思想可以浓缩成四个字:"近而不共"。它把光引擎从设备前面板搬到紧邻算力芯片(ASIC/GPU/NPU/交换芯片)的同块高性能基板上,但保持独立的物理单元,通过标准 LGA/插座或高密度连接器互连。这样既把电信号路径从"数十厘米"压缩到"数厘米",抹掉光模块里最昂贵的 DSP,又保留了光引擎"可单独拆卸、可更换、可返修"的工程自由度——恰好击中了 CPO 最大的两个软肋:可维护性与系统良率。
本文将从"它到底是什么、由什么构成、怎么被造出来、与 CPO 什么关系",一路拆到"它的上下游、卡脖子环节、关键资源约束、市场规模",再落到 5 只 A 股代表性标的,用宏观基本面、资金面、情绪面加时空序列与蒙特卡洛等量化方法,给出下周/半月/一个月的走势研判与操作纪律。全篇约一万字,数据来自公开研报与行情源,报告期均已标注。
一句话结论: NPO 是 2026–2027 年 AI 光互联确定性最强、商业化节奏最快的中间路线——它不是 CPO 的替代,而是 CPO 大规模落地前的"工程最优解"。光模块龙头(中***)、光芯片稀缺标的(源***)、光无源高毛利(天***)、NPO 整机弹性(华***)、连接器后周期(太**)构成完整链条。当前板块处高位巨震与量能分带下沿,应"定方向坚定、控仓位谨慎"。
二、NPO 到底是什么:定义与历史
严格定义。 NPO 是一种板级光电集成方案:将光引擎(Optical Engine)部署在紧邻主算力芯片或交换芯片的高密度光互连架构中,通过缩短电信号路径换取更低的链路损耗、带宽密度与可维护性的平衡。以 OIF 标准度量,前面板可插拔方案的 bump-to-bump 链路损耗约 22–24 dB,NPO 压到约 13 dB,CPO 可到约 10 dB;互连密度相对传统方案提升 2–3 倍。
为什么 2026 年突然火了? 直接原因是 SerDes 单通道速率从 112Gb/s 向 224Gb/s 演进时,传统可插拔光模块的长电通道损耗逼近物理极限,DSP 补偿带来的功耗和延迟压力同步加剧。在"光模块放前面板→光引擎放芯片旁"的频谱上,NPO 恰好落在收益与风险最平衡的位置。2026 年 7 月 9 日,华为联合中国移动研究院、京东云、百度、中国电子技术标准化研究院、光迅科技、华***等 20 余家伙伴,发起国内首个 NPO 光互连 MSA(OPEN NPO),覆盖机械、电气、接口、管理与测试规范。OIF 则在 2025 年推出 CEI-112G-XSR+-PAM4(面向 die-to-die 与 die-to-optical-engine),并立项高密度连接器(HD Connector)项目,为前插拔与 NPO 应用铺标准。
英伟达、谷歌为什么押注 NPO? 产业口径显示,英伟达表明会提供 NPO 方案,评估 7.2T 与 3.2T 产品用于 GB300/Rubin 机柜内替代 AEC 铜缆;谷歌下一代 TPU Scale-up 互联被传下单约 1200 万只 NPO 模块、总额 120–150 亿美元,中***约占六成、新易盛约占四成,2026 年 Q3 起交付——此为行业口径/市场传闻级,不等同已披露合同。SemiAnalysis 等行业分析曾列 NPO 对 CPO 的三大优势:现场可更换、故障波及范围小、维护成本低。这正是英伟达"更灵活、两者共存"表态背后的工程逻辑。
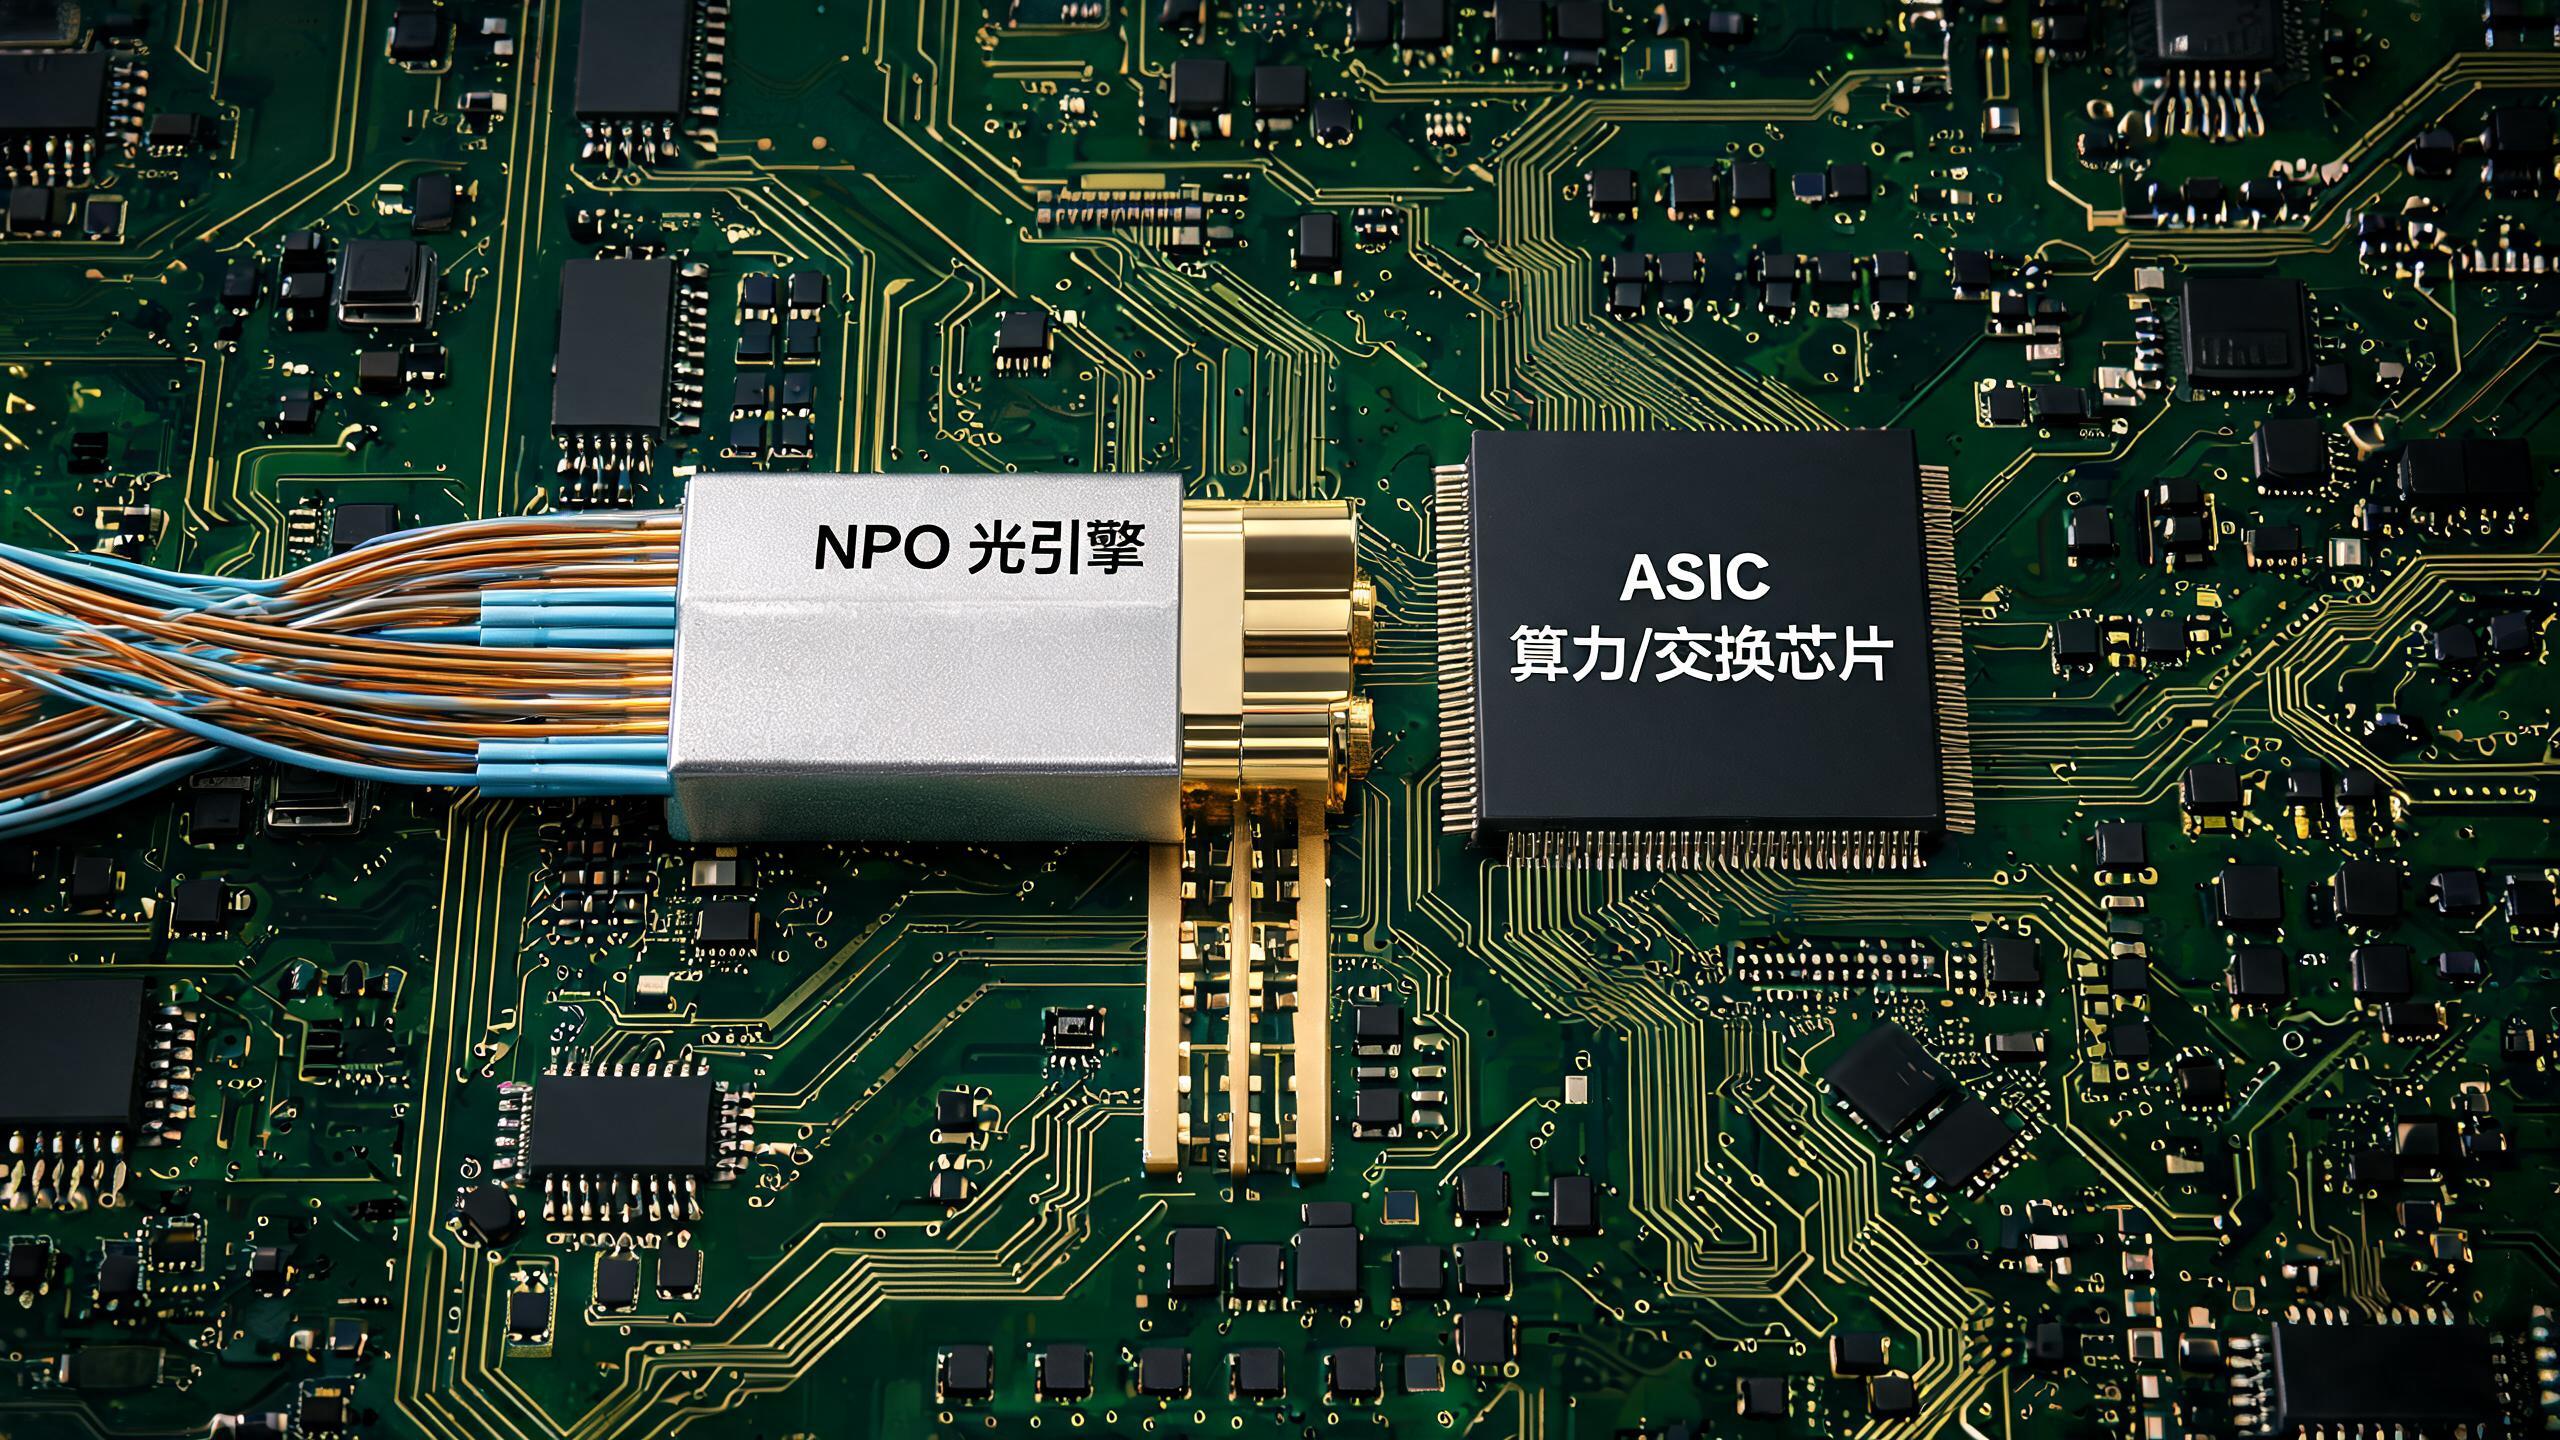
图 A|NPO 光引擎(Optical Engine)实物示例图: 上方封面即该光引擎的概念渲染特写;在真实算力板卡上,它就是图中这颗紧贴 ASIC 芯片同板布置的小型光电转换模块——银白金属壳内是"硅光 PIC 光路 + EIC 电路"合封的引擎本体,一端通过金色高频连接器接入 PCB、另一端引出多芯光纤束(FAU 光纤阵列)。关键在"近而不共":它离芯片很近(电通道仅数厘米、链路损耗约 13 dB),但仍是独立可插拔、可更换、可返修的单元——这正是 NPO 与 CPO "焊死共封装"的本质区别。
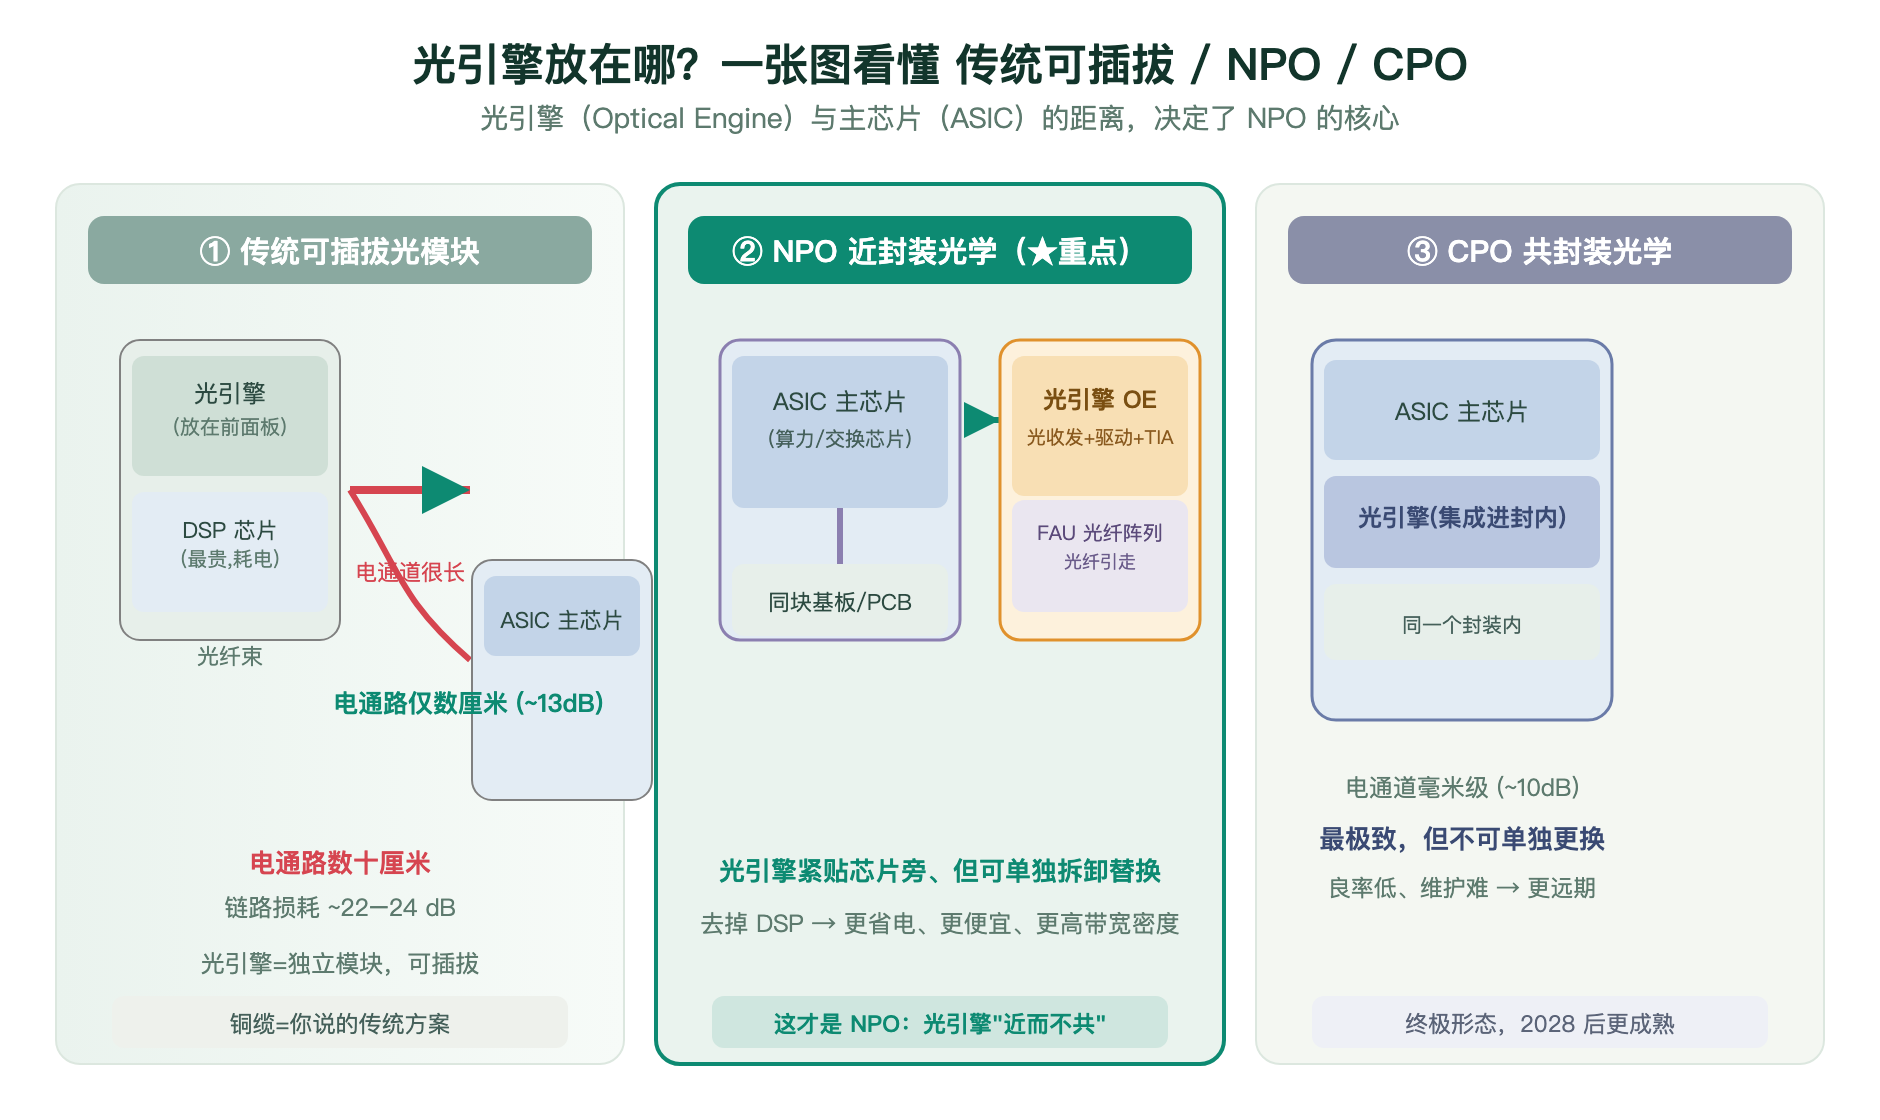
图 B|前插拔可插拔 / NPO / CPO 三种架构对比: 传统方案把光模块放在机箱前面板、电信号走全场 22–24 dB;NPO 把光引擎"就近"放到芯片旁,电通道缩短至约 13 dB 且现场可更换;CPO 则把光引擎与芯片共封装、损耗最低约 10 dB,但不可单独更换、良率与散热压力大。NPO 正是"近而不共"的折中最优解。
三、NPO 由什么构成:组件级拆解
一套完整 NPO 系统通常由**光引擎(OE)、外置光源系统(ELSFP)和高密度光纤管理模块(FMU)**三大块构成。逐项拆开:
3.1 光引擎(Optical Engine, OE)——NPO 的心脏
OE 集成 PIC(光子集成电路)+ EIC(电子集成电路),完成光电转换、驱动与接收。3.2T 及以上 NPO 的主流路径是硅光方案——复用成熟 CMOS 工艺做波导、耦合器与片上光路,中***、新易盛、光迅、华***等均有 NPO 光引擎验证或量产进展。
3.2 光收发/调制芯片
- PIC(硅光子):负责波导、调制、探测,是 OE 的"光路底板"。
- CW 连续波激光器 / 外置光源 ELSFP:主流硅光 NPO 常把光源放到热条件更好的位置(外置 ELSFP),降低激光器热应力与失效率,光源厂商以源***、长光华芯为代表。
- EML(电吸收调制激光器):用于短距、低成本或特定光路方案,与 CW 路线并行。
- TFLN(薄膜铌酸锂):调制带宽可超 200GHz、驱动电压低于 1V,被视作 1.6T 及更高速平台的关键升级材料,但当前多在高端调制器方向,尚未成为 NPO 标准必选件。
3.3 驱动与接收(TIA / Driver)
NPO 去除传统光模块高功耗 DSP,把均衡负担更多交给 ASIC 或简化接收链路,因此 TIA 和 Driver 需要更高带宽、更低噪声、更小面积——这是电芯片端的隐性壁垒。
3.4 波导耦合与 FAU 光纤阵列
光信号从 PIC 波导出射后,需 FAU(光纤阵列单元) 完成光纤阵列与光芯片的高密度、高一致耦合。竞争重点已从"单根光纤对准"升级为窄节距、多排阵列、SM/PM 混排、微光学集成与可靠性;dFAU(可拆卸式 FAU) 通过分离 PIC 与板内线束,使光引擎可分别制造、筛选与返修,是高密度光引擎规模制造的关键。
四、NPO 是怎么被生产出来的:制造与封装
传统光模块是"元器件组装 + 前面板插拔",NPO 则是"光引擎 + 板级系统集成 + 高速电气互联",竞争从单器件能力升级为系统级工程能力——先进封装、自动化光学耦合、综合布线与精密光学制造。核心工艺环节如下:
| 工艺环节 | 作用 | 代表/卡位 |
|---|---|---|
| 晶圆级 / 板级 CMP | 板级或中介层表面平坦化 | 华海清科板级 CMP(Master-P510APEX)已进入先进封装产线量产 |
| 热压键合 TCB | 高密度异构集成、精密贴装(±2μm) | 奥芯明 TCB 平台;快克智能 HBM/先进封装 TCB 攻关 |
| 倒装芯片 Flip-chip | PIC 与 EIC、驱动、TIA 高密度互连 | 2D/2.5D 形式集成于微型基板 |
| 激光焊接 / 精密贴装 | OE 与基板高速低损耗互连 | 依赖高精度设备 |
| 硅光晶圆测试 | 量产前验证光电性能"已知良品" | KG-OE 概念:高频、光功率、耦合一致性测试 |
| 同基板封装 | OE 与 ASIC 同板但可独立更换 | 标准接口 / LGA / Socket |
相比传统光模块把 DSP、激光器、探测器、透镜"装箱插面板",NPO 的产出物是一颗颗可插、可换、可返修的光引擎 + 一段段布局在 PCB 上的高速光波导与铜走线。制造的关键词是良率与一致性——多通道同时耦合的对准精度、光电信号在板级传输的信道完整性,决定了 OE 的成本。
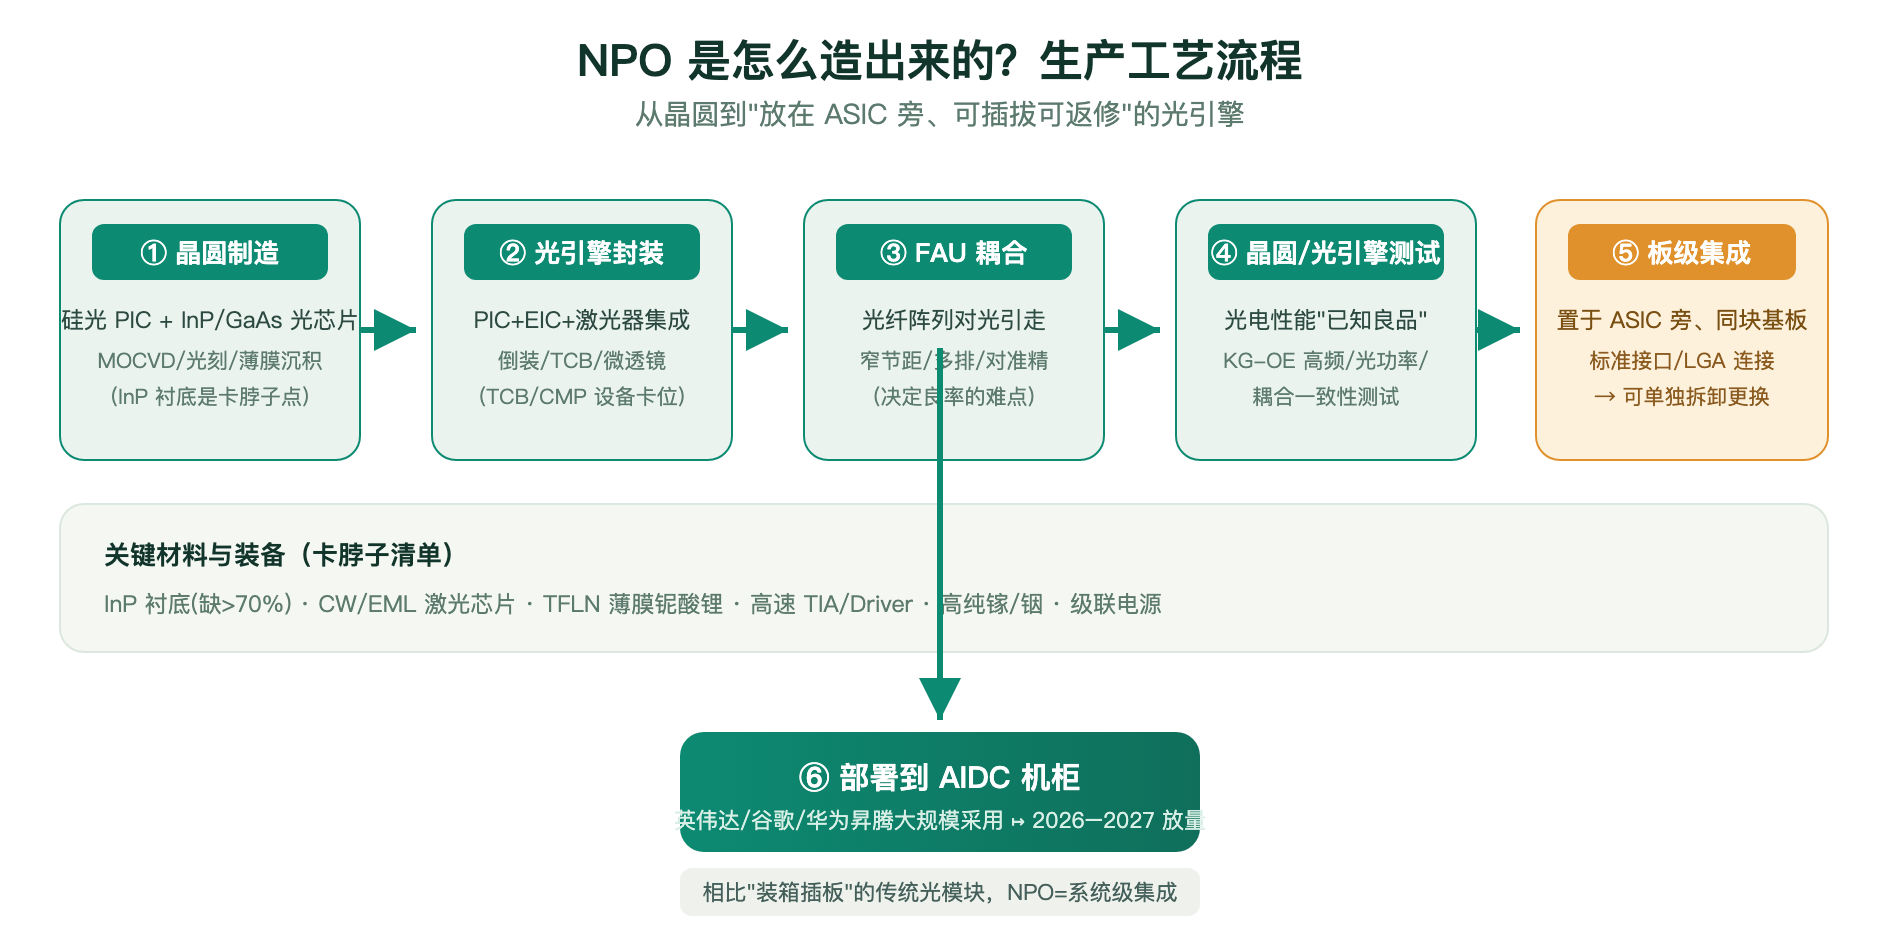
图 C|NPO 生产工艺流程全链路: 从硅光 PIC 晶圆前端制成 → 晶圆级测试 → PIC/EIC 高密度键合(TCB/Flip-chip)→ 与激光器光源在微基板上完成光电封装 → FAU 光纤阵列耦合 → 板级与 ASIC 集成 → 成品系统测试。颜色区分「晶圆级」「引擎级」「板级」三段,帮助理解 NPO 与半导体先进封装同源的制造脉络。
五、NPO 与 CPO:区别、联系与路线之争
| 维度 | NPO(近封装) | CPO(共封装) |
|---|---|---|
| 电学距离 | 数厘米级,链路损耗约 13 dB | 毫米级甚至更短,约 10 dB |
| 可维护性 | 光引擎可独立拆卸/更换/返修 | 多数方案 OE 不可单独更换 |
| 系统良率 | OE 与 ASIC 分开制造测试,良率友好 | 光电混封,联合良率压力大 |
| 散热 | OE 独立部署,热源隔离 | 光引擎靠近 ASIC,热管理更难 |
| DSP 依赖 | 去除模块 DSP,靠 ASIC 侧均衡 | 可能保留片上 DSP 与 FEC |
| 带宽密度 | 高,可达传统 2–3 倍 | 更高,接近系统极限 |
| 产业化阶段 | 2026–2027 规模商用窗口 | 2028 后更成熟,龙头仍在演进 |
二者最准确的关系是**"短期工程折中 vs 长期技术目标",是竞争中的互补、不是简单的替代**。产业担忧 CPO 综合系统良率仅约 19%、光引擎焊在基板上无法返修、故障修复耗时是传统可插拔的 6 倍——这些属行业口径,但反映真实痛点。因此:NPO 用较低风险换取接近 CPO 的物理收益,CPO 用更高难度换取更极限的带宽密度。当 SerDes 进一步走向 448Gb/s,二者边界还会重画。对 A 股投资者最实用的一句话:只要 2026–2027 年能确认真实量产与放量的是 NPO,这一波光互联的业绩与题材弹性就在 NPO 链上,而非停留在"PPT 里的 CPO"。
五·附、MPO 多芯光纤连接器:NPO/CPO 落地不可或缺的"物理连接层"
先澄清一个易混概念:MPO 不是与 NPO/CPO 同级的光电封装方案,而是光互联形态下的一个"连接器标准"。 它是网络世界里把多根光纤"打包、快速插拔、高密度对接"的关键零件,负责把光信号从光引擎/光模块安全可靠地接入到内部背板、机柜与机房的光纤网络。NPO"近而不共"把光引擎靠近芯片,但最终仍要落到一段段可插拔的光连接上——这段连接的"物理接口",就是 MPO/MTP 连接器与它背后的多芯光纤系统。
附.1 MPO 到底是什么
MPO(Multi-fiber Push On),即"多芯推入式光纤连接器",是一种在一个插芯内同时容纳多根光纤、并支持快速推入锁紧的连接器形态。行业用得最多的对应名词是 MTP——MTP 是美国 US Conec 公司对 MPO 的改进型商标名,二者结构兼容、可互相适配,业界常把 MPO 与 MTP 混用。它最大的价值是把光纤密度一次性拉高:过去一根光纤一个插芯,如今一个插芯可同时承载 8、12、16、32 甚至 64 芯,配合插拔即锁紧的结构,让数据中心的布线密度与装机/更换速度成数量级提升。
| 规格 | 芯数 | 主要用途 | 对应速率方向 |
|---|---|---|---|
| MPO-8 | 8 芯 | 早期 100G/400G 数据中心短距 | 成熟量产、成本优 |
| MPO-12 | 12 芯 | 400G 并行单模/机房内部扇出 | 当前主流之一 |
| MPO-16 | 16 芯 | 400G/800G 高密度并行收发 | 1.6T 过渡主力 |
| MPO-32 / 64 | 32–64 芯 | 800G/1.6T+ 高密度 Scale-up | 面向 3.2T 的前沿规格 |
关键指标上,MPO 最讲究"插入损耗低、回波损耗高、端面一致性好"——多芯插芯的端面研磨(如 APC 8° 斜角)与导针孔对齐精度,直接决定连接可靠性。一次对接几十根光纤,任何一根对不准或端面污染,都会造成整条链路的性能劣化,这也是 MPO 对"制造与测试"要求远高于单芯连接器的原因。
附.2 MPO 如何支撑 NPO / CPO 落地
- 给"光引擎靠近芯片"提供可插拔出口: NPO 的 FAU(光纤阵列)负责把光从硅光 PIC 精确引出来,但机柜与机柜之间、模块与系统之间的大量连接,靠的是 MPO 高密度连接器快速接通——FAU 是"芯片端对接",MPO 是"系统与机房端对接",二者构成完整链路。
- 高密度承载 3.2T/6.4T 并行光路: 当单通道走向 224G、400G,Scale-up 并行光路数大幅上升,MPO-16/32 才能在一个插芯内装下 16–64 根并行光纤,配合 NPO/CPO 的器件密度升级。
- 现场可维护性与"近而不共"天然契合: NPO 强调可插拔、可返修,MPO"推入即锁、拔出即断"的快速连接特性,正好把这种可维护性延续到机房布线层。
- 标准协同: OIF 在推动 224G/448G 高密度连接器标准时,MPO/下一代 HDM(高密度多芯)连接器都是物理接口层面的关键选择,与 NPO 的规范相辅相成。
附.3 MPO 产业链与国产化
| 环节 | 代表参与者 | 国内进展 |
|---|---|---|
| 多芯插芯 / MT 插芯 | US Conec、日本 NSG、住友 | 国产插芯在 8/12 芯已具规模,16/32 芯爬坡 |
| 高密度连接器组装 | US Conec(MTP 商标所有者)、SENKO、康宁 | 太**、长飞、中航光电等布局 MPO/MTP 组件 |
| 端面研磨 / 测试设备 | 海外主导(干涉仪、端检仪) | 国产端检设备快速替代,高精研磨仍在追赶 |
| 光缆组件 / 扇出 | 康宁、长飞、中天 | 国产预制短跳线、扇出组件供货占比提升 |
一句话:MPO 是"把 NPO/CPO 造出来的光,顺利送进网络"的最后一环,设备与连接器复杂度低于光引擎却同样刚需。它属于 NPO/CPO 放量后的"后周期受益"环节——对标太**这类 MPO/MTP 连接器厂商。
NPO vs CPO vs MPO 一句话定位: 把一套光互联系统拆成三层看——NPO/CPO 决定"光引擎放在哪里"(架构层),FAU/PIC 决定"光怎么从芯片引出来"(器件层),MPO/MTP 决定"在这套机器和机房之间怎么快速插拔连接"(连接器层)。三者不是同级对手,而是各司其职的上下游配套。
附.4 NPO vs CPO vs MPO 完整对比表
| 维度 | NPO(近封装光学) | CPO(共封装光学) | MPO/MTP(多芯连接器) |
|---|---|---|---|
| 层级定位 | 光电封装架构 | 光电封装架构 | 物理连接接口 |
| 核心目标 | 缩短电链路、降低损耗、保持可维护 | 极致缩短电链路、最大化密度 | 高密度快速对接 |
| 光引擎位置 | 同板紧邻 ASIC/GPU,物理独立 | 与 ASIC/GPU 共封装同芯片 | 负责板到板、机柜间物理连接 |
| 可维护性 | 光引擎单独更换、返修容易 | 故障修复波及整板,返修难 | 插拔即完成更换,维护最快 |
| 系统良率 | 光电分开测试,良率要求低 | 光电混封,联合良率难度极高 | 良率只看连接器本身,不受光电芯片良率影响 |
| 适配速率 | 1.6T/3.2T 可直接落地 | 3.2T/6.4T 长期目标 | 32/64 芯适配 6.4T+ |
| 商业化年份 | 2026–2027 规模放量 | 大规模落地预计 2028 后 | 已量产,随 NPO/CPO 放量 |
| A股弹性环节 | 光引擎/光芯片/FAU | 共封装设备/硅光代工 | 多芯连接器/预制扇出 |
这张表说清了行业真实竞争格局:不是"谁替代谁",而是"谁把谁落地"——NPO 不替代 CPO,它是 CPO 大规模落地前的过渡;CPO 不替代 MPO,它只是把 MPO 需要接的光纤密度推得更高;MPO 不跟架构路线竞争,不管路线怎么变到最后都需要高密度连接器。因此投资逻辑的核心是——买路线确定性,同时买技术后周期弹性:先赌 NPO 落地给龙头量,再等放量给 MPO 连接器弹性。
附.5 为什么 MPO 是"隐形的确定性":价值量、成本结构与壁垒
很多人把 MPO 想得"简单",以为它不过是数据中心里一根卖得便宜的跳线。但恰恰相反,MPO/MTP 是整个光互连价值链里最容易被低估、却又几乎"不可缺席"的一环。原因有四:
- 不管架构怎么变,都要经过连接器这道"物理闸门": 无论是传统可插拔光模块、NPO 还是 CPO,光信号最终都要从设备/背板出发、穿过机柜与机房,进入一截截可插拔的光纤连接。NPO/CPO 争的是"光引擎放哪",而 MPO 是这些方案共同的"出口与通道"——只要 AI 集群持续高速扩容,连接器需求量就只增不减,属于典型的方向确定、节奏后置。
- 单位价值量不低、且随芯数跳升: 一根普通跳线价值确实有限,但一个 MPO-16/32 高密度组件集成了十几到几十根光纤的插芯、对准导针、端面研磨与测试,成品价值量相比单芯连接器成倍提高;一旦进入 6.4T 时代的 64 芯、甚至多排叠芯方案,单点价值量还会显著上行。所以产业口径是"连接器是 NPO 放量后第二个被点亮的价值台阶"。
- 壁垒藏在"端面与一致性"而非"结构": 多芯插芯的端面研磨(尤其 APC 8° 斜角)、导针孔对齐精度、以及一次对接几十根光纤的插入/回波损耗一致性,都依赖长期工艺积累与高精度测试设备。这也是高端 MT 插芯与研磨设备长期被美国 US Conec、日本 NSG/住友等少数厂商把持的原因——不是造不出结构,而是保不住良率与一致性。
- 国产化节奏与光芯片互补: 相比 InP 衬底/TFLN 这类"硬卡脖子",MPO 连接器是中国突围相对容易的一环——8/12 芯插芯已具备规模供货,16/32 芯正在爬坡,端面检测设备也在快速替代进口。它更符合"用工艺追赶换量产放量"的国产替代路径,是光互联链里确定性较高的一步。
附.6 MPO 投资逻辑:怎么参与这条"后周期"线
MPO 概念有鲜明的节奏特征——它不和 NPO 同一天爆发,而是滞后于光引擎放量兑现。原因在于:光引擎/光模块是"当期订单直接计营收",弹性来得早而猛;连接器则"跟着整机交付、机房布线一起走",业绩弹性天然滞后一到两个季度,属于后周期补涨品种。
- 吃"密度升级"而非只吃"数量增加": 投资 MPO 最该盯的是单机光路密度而非简单端口数量。当单通道从 112G 走向 224G、400G,同样规模的 AI 集群需要的并行光路数与每路芯数同步上升,MPO 的"量 × 芯数 × 单位价值"三者共振,弹性远大于线性放量。
- 对标太这类连接器/光器件厂商:** 太**布局 MPO/MTP 组件、高速光模块配套,2026H1 营收 10.01 亿(+20.8%)、Q2 创历史单季新高,Hurst 0.554 说明趋势记忆性较好,属"低位 + 题材驱动 + 密度升级受益"的补涨口径。但需清醒:其利润增速弱于光引擎环节,估值弹性更大、业绩确定性相对低,更适合作组合中的"进攻性后周期仓位"而非压舱石。
- 节奏判断: 理想介入窗口在"NPO 光引擎量能见顶、连接器订单接力"的切换期;若提前在题材高点追入 MPO 纯概念股,容易在"主升在后、波动在前"中反复被洗。纪律是用仓位而非单点去押这层后周期弹性。
小结:在一个电子产业里,越是"不起眼、被忽视、又是刚需"的环节,越容易出现预期差。MPO 正是这样一个角色——它不与 NPO/CPO 站在同一竞争舞台,却又是任何一个舞台都绕不开的"幕后通道"。读懂了 NPO 与 CPO 的路线之争,再补上 MPO 这层"连接器物理层",才算把 AIDC 光互联的整张拼图拼完整:架构层定方向,器件层定成本,连接器层定放量节奏。
六、NPO 产业链全景:上游 / 设备 / 中游 / 下游
6.1 上游——原材料与关键资源约束(卡脖子的核心)
NPO/光互联最硬的约束在上游材料。中国粉体网对 CPO/光互联关键材料紧缺度做过评级,多数为 4–5 级(极高):
| 材料 | 核心作用 | 全球格局 / 垄断 | 紧缺度 |
|---|---|---|---|
| InP 磷化铟衬底 | 高速 DFB/EML 激光芯片衬底 | 住友电工≈42%、AXT≈35%、JX 金属≈13% 三寡头 | ★★★★★(缺口 >70%) |
| GaAs 砷化镓 | 化合物半导体、高速 APD/驱动 | 海外主导,中国 2026 缺口约 400 吨 | ★★★★ |
| 高纯铟 | InP/铌酸锂等关键原料 | 中国储量 72.7%,但 6N 高纯提纯在海外 | ★★★★★(缺口≈50 吨/年) |
| 镓 | GaAs 衬底 | 全球年产不足 400 吨 | ★★★★ |
| TFLN 薄膜铌酸锂 | 高速调制器基材(>200GHz) | 上游单晶/Smart Cut/键合工艺海外把控 | ★★★★ |
| 高速 TIA / Driver 芯片 | 电芯片 | 25G 以上自给率低,海外主导 | ★★★★ |
| CW 激光器 | 外置光源 | 海外主导 | ★★★★ |
| CMP 抛光液 / 垫 | 晶圆/板级抛光 | 海外主导,国内推进国产替代 | ★★★ |
| 陶瓷基板 | 封装载体 | 日/美主导 | ★★★ |
数据来源:中国粉体网、行业研报
6.2 上游——生产设备
| 设备 | 国际龙头 | 国内进展 |
|---|---|---|
| MOCVD | AIXTRON(德) | 拓荆科技等 ALD/MOCVD 布局 |
| CMP(晶圆/板级) | 海外主导 | 华海清科板级 CMP 量产装备已出机 |
| TCB 热压键合 | 海外主导 | 快克智能、奥芯明 TCB 平台攻关打样 |
| 固晶 / 倒装 | 海外主导 | 新益昌 Flip-chip 固晶机、测试分选编带 |
| 晶圆级光电测试/探针卡 | 海外主导 | 国产探针卡化率约 27%(2025 市场约 6.15 亿美元) |
| 离子注入 / Smart Cut 等 | 海外垄断 | TFLN 配套核心设备长期依赖海外 |
6.3 中游——光引擎 / 光器件 / 代工
国际生态(英伟达 Spectrum-X 硅光生态)涵盖 TSMC、Coherent、Lumentum、Corning、Fabrinet、SENKO、住友电工等。国内卡位清晰:中*(光模块/光引擎龙头)、新易盛(硅光 NPO)、光迅科技(3.2T/6.4T 硅光 NPO 全球首发)、华***(华*** 3.2T NPO 硅光引擎量产)、天***(FAU/光无源,英伟达链份额高)、长电科技(与中*合作造光引擎) 等。
6.4 下游——CSP 验证与采购节奏
| 客户 | NPO 进展 | 关键节点 |
|---|---|---|
| 英伟达 | NVL576 Scale-up NPO 用量 +78%,GB300 标配 1.6T NPO;供应链 2500 万只需求指引 | 2026 Q3–Q4 |
| 谷歌 | TPU Scale-up 约 1200 万只 NPO(行业口径) | 2026 Q3 起交付 |
| 阿里云 | 2025 底点亮全球首个 OIF 标准 3.2T NPO 系统 | 2026 Q3 试点 |
| 腾讯云 | 2026 Q4 部署 NPO 超级节点 | 2026 Q4 |
| OpenCPX MSA | 目标 2027 年 9 月首批交付 | 2027/9 |
来源:中电网 NPO 商业化文章、多家行业报道(含传闻级指引,以公司披露为准)
七、卡脖子环节与关键资源限制(一句话版)
- InP 激光芯片 + InP 衬底:光芯片产线 1 年 + 客户验证 3 年,衬底缺口超 70%——最深的"卡脖子"。
- TFLN 衬底 & 配套设备:铌酸锂单晶、Smart Cut、键合、离子注入全链海外垄断。
- 高端 CMP 设备:板级/晶圆级工艺要求极高,华海清科刚破冰。
- EAD/光子仿真软件:仍依赖海外工具生态。
- 关键资源:InP/镓/铟/高纯红磷/光学级铌——中国资源丰富但"高纯提纯 + 高端衬底工艺"在海外,这是资源与工艺双重约束,也恰好为国内龙头打开了"以资源换工艺突破"的国产替代空间。
市场空间: NPO 光引擎由 2025 年的约 19.7 亿美元向 2027 年约 120 亿美元跃升;CPO+NPO 合计由 2025 年约 1 亿美元迈向 2030 年的 390 亿美元以上(TrendForce 等口径,含行业测算)。
7.1 与国产算力赛道的强绑定:NPO 是自主可控的加速器
为什么 NPO 必须结合国产算力一起看: NPO 的价值不只是"英伟达/谷歌接了单",更在于它天然契合国产算力的自主可控需求——高端光互联是国产 AI 集群(华为昇腾、寒武纪、海光及各地智算中心)能否把算力"喂饱"、把组网做大的基础设施,也是美方出口管制下被重点卡位的环节。
- 国产算力组网同样重度依赖光互联: 国产大模型训练与推理集群动辄万卡/十万卡,Scale-up 与 Scale-out 的高速互联离不开 3.2T/6.4T 光引擎。NPO"近而不共"带来的低功耗、可维护、可替换特性,恰好在国产集群强调"总拥有成本、可用性、快速排障"的诉求上占优,因此被华为、阿里、腾讯等优先验证。
- 华为 HI-ONE 光引擎 & OPEN NPO 生态: 在海外(英伟达)路线之外,华为以 Hi-ONE 光引擎 与 OPEN NPO MSA 拉动整条国产光互联链;华***(发起方)直接配套昇腾算力集群,使其成为"国产算力 + NPO"双主题最直接的交点。
- 国产替代 = 量与壁垒双来源: 海外管制倒逼 InP 衬底、CW/EML 激光芯片(源***)、TFLN、高端 CMP 设备(华海清科)、EAD 软件全面国产化——这既给国产光芯片/材料/设备厂商提供"业绩放量"的量,也给其提供"技术溢价"的壁。NPO 从"跟随英伟达"升级为"自主可控的算力基座"。
- 政策与资本共振: 国家大基金、各地智算中心补贴、以及"以封装换制程、光互连保组网"的自主路线,都与 NPO/光互联国产化同向共振。
映射到 5 只标的: 华***=昇腾 + NPO 整机(最纯的国产算力交点);光迅科技=3.2T NPO + 央企算力链;源***=国产 CW/EML 激光芯片稀缺标的;天***=光无源国产化高毛利;太**=国产连接器后周期。NPO 板块与国产算力的"双主线"决定了——当国产算力资本开支持续、export control 加码时,NPO 链的题材与业绩弹性共同放大;这是只按英伟达单一逻辑无法捕捉的额外 α。
我们在 NPO 全链选取覆盖不同环节、业绩与弹性各异的 5 只代表:光模块/光引擎(中*)、光芯片(源***)、光无源(天***)、NPO 整机/华为链(华***)、光纤连接器(太**)**。
中*** |光模块/光引擎龙头
- 卡位: 全球高速光模块龙头、英伟达核心供应商,1.6T 硅光模块规模放量,具备 XPO/NPO/CPO 全栈能力。
- 2026H1: 营收 417.78 亿(+182.5%),归母净利 136.51 亿(+241.7%),毛利率 46.25%。2025 年报: 营收 382.4 亿(+60.3%),净利 107.97 亿(+108.8%)。市值约 1.06 万亿,动态 PE≈39。
源*** |光芯片高弹性
- 卡位: 国内量产 CW 70/100mW DFB 连续波激光器代表,CW 300mW 研发中,200G PAM4 EML 验证,对接 CPO 外置光源国产替代。
- 2026H1: 营收 9.25 亿(+351.4%),归母净利 6.07 亿(+1212%),毛利率 80.42%。市值约 1844 亿,但 PE(TTM) 高达 573。
天*** |光无源高毛利
- 卡位: 光无源器件龙头、光引擎核心零部件、FAU,进入英伟达链,向 1.6T/CPO/NPO 渗透。
- 2026H1: 营收 28.28 亿(+15.2%),归母净利 12.04 亿(+33.9%),毛利率 60.87%。市值约 2820 亿,PE(TTM)≈121。
华*** |NPO 整机/华为链
- 卡位: 华***为 OPEN NPO 发起方之一,A 股 3.2T NPO 硅光引擎批量交付代表,深度配套华为昇腾。
- 2026H1: 营收 78.22 亿(+2.5%),归母净利 11.86 亿(+30.2%)。市值约 1112 亿,动态 PE≈47,9 月 9 日早盘涨停,NPO 弹性标的。
太** |连接器/光无源后周期
- 卡位: MPO/MTP 光纤连接器、光器件、高速光模块配套,受益 1.6T 放量后的后周期需求。
- 2026H1: 营收 10.01 亿(+20.8%),归母净利 1.76 亿(+1.7%),毛利率 34.81%,Q2 营收创历史单季新高。市值约 110 亿区间。
- 选择逻辑: 中***=龙头确定性、源***=芯片稀缺弹性、天***=盈利质量、华***=NPO 整机+华为、太**=低位后周期补涨;5 只为覆盖不同环节的"组合",非推荐满仓单一标的。
九、大盘与板块:资金与情绪(2026-09-09)
当日三大股指高开后分化:9 时沪指 +0.09% 报 3943.92、深成指 +0.63%、创指 +1.15%,光通信领涨;盘中成交额缩量——突破 15000 亿而较前日同时段少约 1439 亿;上午收盘沪指 +0.24%、深成指 -0.06%、创指 -0.34%,全市场半日成交 1.22 万亿、逾 3500 只个股下跌,煤炭、港口航运、培育钻石、光纤上涨,AI 应用方向(AI 视频、短剧游戏、AI 语料)回调。光模块龙头(中***、新易盛)续创历史新高,显示资金在"AI 硬件(光互联)"与"AI 应用"间明显偏向硬件算力链。
资金面: 光模块/CPO 概念维持高成交与高换手(中换手 2.59%、华换手 4.29%),属资金抱团的"主线板块";但大盘整体缩量、个股普跌,说明资金是存量博弈下的结构性集中——主线内极热、支线内极冷。缩量分化下,高位光互联股对增量资金依赖度高,一旦情绪退潮易大幅回撤。情绪面: 华为 NPO MSA + 华涨停 + 中/新易盛创新高共同点燃了 NPO 概念热度,板块情绪处于"焦点刚切换、分歧同步加大"的高位段,追高风险与弹性同时放大。
十、时空序列 + 多算法预测(下周 / 半月 / 一个月)
方法说明: 沿用分形市场(Hurst 指数)判定趋势记忆性、20 日年化波动率刻画振幅、Monte-Carlo(几何布朗运动,2 万条路径)输出 5/10/20 交易日的分位价格包络,再以"大盘量能分带"收敛情景。数据为最近 720 个交易日(2026-09-09 收盘)前复权收盘价。
10.1 技术指标与量价状态(2026-09-09)
| 标的/指标 | 收盘 | 52周区间 | MA20 | RSI14 | 20日波动率 | Hurst | 近5日 | 近20日 |
|---|---|---|---|---|---|---|---|---|
| 中*** | 911.16 | 323.7–1382 | 888.0 | 51.1 | 70.7% | 0.586 | +10.8% | -1.1% |
| 源*** | 1720.51 | 203–1886 | 1564 | 63.0 | 83.8% | 0.496 | +16.2% | +20.4% |
| 天*** | 258.96 | 102.5–354.8 | 263.4 | 41.1 | 81.3% | 0.475 | +3.6% | +7.9% |
| 华*** | 109.44 | 60.6–184.6 | 104.4 | 56.6 | 55.3% | 0.500 | +10.2% | +2.9% |
| 太** | 201.62 | 86–280.2 | 194.5 | 43.5 | 85.8% | 0.554 | +6.7% | +34.6% |
Hurst>0.5 表示趋势延续性较强;5 只普遍 H≈0.47–0.59、波动率 55%–86%/年,属高波动成长主线。
10.2 各标的 Monte-Carlo 分位表(模拟起点=2026-09-09 收盘)
| 标的 | 期限 | 5% | 25% | 中位 | 75% | 95% |
|---|---|---|---|---|---|---|
| 中*** | 下周(5日) | 783 | 863 | 924 | 988 | 1089 |
| 中*** | 半月(10日) | 740 | 850 | 935 | 1028 | 1182 |
| 中*** | 一个月(20日) | 689 | 839 | 963 | 1099 | 1331 |
| 源*** | 下周 | 1432 | 1606 | 1739 | 1882 | 2109 |
| 源*** | 半月 | 1340 | 1574 | 1763 | 1971 | 2314 |
| 源*** | 一个月 | 1229 | 1545 | 1811 | 2129 | 2680 |
| 天*** | 下周 | 216 | 242 | 262 | 283 | 315 |
| 天*** | 半月 | 203 | 237 | 264 | 295 | 345 |
| 天*** | 一个月 | 185 | 231 | 269 | 314 | 391 |
| 华*** | 下周 | 97 | 104 | 110 | 116 | 125 |
| 华*** | 半月 | 92 | 103 | 111 | 119 | 133 |
| 华*** | 一个月 | 86 | 101 | 112 | 125 | 144 |
| 太** | 下周 | 167 | 187 | 203 | 220 | 247 |
| 太** | 半月 | 154 | 182 | 204 | 229 | 271 |
| 太** | 一个月 | 138 | 175 | 205 | 241 | 305 |
统计口径:随机种子固定可复现;MC 为"事件中性"包络,中枢随期限变动反映统计漂移;实际走势受板块量能/消息驱动偏离包络。
10.3 结合量能分带的三情景收敛
大盘量能闸门: 当前全 A 处于缩量分化段(盘中 1.5 万亿、较前日缩约 1439 亿)。量能<1.8 万亿=杀估值,1.8–2.2 万亿=震荡结构,>2.5 万亿=主线放量趋势。2026-09-09 缩量上行,落在"震荡结构、主线分化"区,对高波动光互联标的的启示是——板块 β 难独走、个股 α 靠催化。
| 情景 | 条件 | 组合路径(相对 MC 中枢) | 权重 |
|---|---|---|---|
| 震荡轮动(中性) | 量能 1.8–2.2 万亿持续 | 光互联高位震荡,龙头守住 MA20,中位附近小幅上移 | 约 45% |
| 放量主升(偏多) | 量能上 2.5 万亿 + NPO 新催化 | 主线扩散,向上沿 75–95% 分位攻击(中*** 1099–1331) | 约 30% |
| 高位退潮(偏空) | 缩量至 1.8 万亿下方 | 杀高估值,向 5–25% 分位回踩(中*** 689–839) | 约 25% |
10.4 各标的多空边界与关键位
| 标的 | 偏多锚 | 偏空锚 | 下周视角 | 一月视角 |
|---|---|---|---|---|
| 中*** | 1.6T/NPO 放量、Hurst0.586 强趋势 | MA60(1027) 压制、高位获利盘 | 守 MA20(888),站上 990 偏强 | 区间 839–1099,中枢 963 |
| 源*** | 净利暴增、CW/EML 稀缺 | PE573 极高、Hurst0.496 无明确趋势 | RSI63 偏高,回踩 1564 看支撑 | 区间 1545–2129,中枢 1811 |
| 天*** | 高毛利盈利质量,英伟达链 | RSI41 走弱、MACD 柱翻绿 | 看 BOLL 下轨(239) 支撑、MA20(263) 之争 | 区间 231–314,中枢 269 |
| 华*** | NPO 整机涨停启动、华为链 | 整体营收增速偏低、估值修复需验证 | 涨停后看量,守 104 则攻击前高 | 区间 101–125,中枢 112 |
| 太** | 低位补涨、连接器后周期、Hurst0.554 | 利润增速弱、题材依赖 | 守 194(MA20) 续强 | 区间 175–241,中枢 205 |
十一、操作建议:定方向、控仓位、守纪律
总基调: NPO 赛道方向(2026–2027 商用)确定性强,但个股估值高、波动率大,且当下处"缩量分化"的量能分带下沿。执行"主线仓位核心、回踩分批、放量加码、冲高兑现"的右侧纪律,不追涨停、不满仓单一标的、不以题材热度替代风控。
11.1 分期限策略
- 下周(5 交易日): 组合仓位 ≤5 成。龙头(中***)守 MA20(888),站上 990 偏强、跌破 888 减半;源回踩 1564 不破可持有、破位止盈;华涨停后不追高、看 104 支撑;太守 194。多配"业绩确定性"(中*/天***),少配"纯题材弹性"。
- 半月(10 交易日): 盯全 A 量能是否重回 2.2–2.5 万亿。放量则主线向 75% 分位进发,可适度加码中***/华***;持续缩量则维持波段,反弹到 75% 分位附近分批兑现。
- 一个月(20 交易日): 以 MC 中位为中枢做"网格":5% 分位(中*** 689 一带)为强支撑承接、95% 分位(1331 一带)为兑现区;跌破 5% 分位且缩量则降仓至 ≤3 成,等待趋势重构。
11.2 仓位与风控
- 单标的上限 ≤15%;NPO/光互联组合整体 ≤可投资金 30%。
- 止损纪律: 跌破各自 MA20 且放量收阴减半;源***若跌破 1564 且 MACD 顶背离,无条件降仓位。
- 关注节点: ① 英伟达/谷歌 NPO 正式订单与 GB300/Rubin 量产;② 华为 OPEN NPO 细则落地;③ 龙头公司三季报(化学法/硅光 NPO 放量与毛利);④ 大盘量能拐点;⑤ TFLN 与高端 CW 激光器国产化进展。
11.3 市场规模分项:把"多大蛋糕"拆成看得见的口径
市场测算口径多样,投资者常被"390 亿美元"这样的总盘子冲昏头。这里把它拆成尽量的分项,理解弹性到底在哪里:
| 口径 | 2025 | 2027E | 2030E | 驱动与含义 |
|---|---|---|---|---|
| NPO 光引擎市场 | 19.7 亿美元 | 120 亿美元 | — | NPO 近两年放量主力,占弹性大头 |
| CPO+ 共封装 | 极小 | 数十亿美元级 | 单列放大 | 2028 后接力,弹性后置 |
| CPO+NPO 合计 | 约 1 亿美元 | — | 390 亿美元以上 | 五年约百倍级复合,路线共振总盘子 |
| MPO/MTP 连接器 | 数十亿元级 | 随 NPO 放量 | 随 3.2T 扩容 | 后周期弹性,越接近交付越受益 |
分项解读的核心一句话:NPO 本身(光引擎)是 2026–2027 的当期业绩弹性所在,CPO 是远期期权,MPO 连接器是放量后的后周期补涨。所以布局节奏应是——当期配 NPO 光引擎链,留一点仓位给 MPO 连接器做补涨弹性,CPO 方向等真实订单确认再说,不提前恋战。
11.4 催化日历:接下来 12 个月看什么
- 2026 Q4 前: 英伟达 GB300/Rubin 量产物料锁单、谷歌 NPO 首批交付、阿里云 3.2T NPO 试点放量——这四件事坐实 NPO 从"发布会"到"入库",是决定组合 Q4 仓位高低的最关键窗口。
- 2026 冬 至 2027 春: 华为 OPEN NPO 细则与联盟扩员、国产昇腾 3.2T 组网招标——国产算力 + NPO 双主题进入订单验证期。
- 2027 中: 三季报验证高毛利与放量节奏、TFLN 高端 CW 激光器国产化节点、OIF 下一代高密度连接器标准落地——检验"量 + 壁垒 + 后周期"三者兑现。
这套日历的价值在于把"题材热度"转化为"节点可跟踪的验证清单":每一个催化节点一旦兑现,就为对应标的的业绩与估值提供一次"可证伪"的加仓依据;反之若节点连续落空,则及时降档。投资 NPO 比的是"在正确的季度、押正确的环节、严格控制因高波动带来的回撤",而不是在情绪最高点时满仓单押。
重要提醒: 本预测基于历史价格与统计模型的技术性推演,不是对未来行情的保证。高波动(50%–86%/年)+ 高估值(源*** PE573、天*** PE121)意味着单边预测可信度低,请以上述"区间 + 关键位 + 仓位纪律"为操作框架,而非押注单一价格点。
十二、风险提示
- 路线不确定性: 若 CPO 良率/可维护性显著突破、或 SerDes 演进改写路线,NPO 或被加速替代。
- 下游需求波动: 英伟达/谷歌/CSP 资本开支或 NPO 订单传闻若落空,题材与业绩双杀。
- 估值与解禁: 源*** PE573、中*** PE39 卫星差异大,高位解禁与减持放大波动。
- 卡脖子制约: InP 衬底、TFLN、高端 CMP 设备、EAD 软件若国产化不及预期,放量节奏延后。
- 资金/情绪: 当前量能缩量分化,主线抱团松动时回撤剧烈。
十三、结论
NPO 是 2026 年 AI 光互联从"PPT 到量产"最真实的转折点:它用"近而不共"的工程智慧,把 CPO 描绘的未来提前到 2026–2027 年可落地的商用窗口,也顺带把英伟达、谷歌、华为及其身后的整条光器件、光芯片、封装与设备供应链卷入了新一轮放量。投资机会并非赌一个单独料号,而是下注"先进封装 + 硅光 + 激光芯片国产化 + 高速材料"这一整条自主可控链路的确定性。定方向上坚定,控仓位上谨慎,做区间与纪律、不做单点豪赌——这是我们对 NPO 赛道最务实的读法。
十四、来源
- 近封装光学(NPO)投资拆解:AI 光互联的新主线,东方财富财富号,2026-08-17
- 近封装光学(NPO)行业深度:技术演进、市场规模、产业链全景,东方财富,2026-08-23
- OIF CEI-112G-XSR+-PAM4 Implementation Agreement
- 光向芯片靠拢:NPO 与 CPO 重塑 AI 算力互联格局,新浪财经,2026-08-31
- 华为联合产业伙伴发起国内首个 NPO 光互连 MSA,新浪财经,2026-07-09
- OIF High Density Connector Project
- OIF 448Gbps Signaling for AI Workshop(HD Connector)• 2025
- 算力需求激增,NPO 或将定义下一代光互联路径,东方财富,2026-08-17
- NPO 商用落地节奏加速,中电网,2026-08-12
- NPO--CPO 到来之前的"过渡方案",新浪财经,2026-08-11
- cpo 落空延迟至 2028 年,npo 和可插拔模块成为半程替代,新浪新闻,2026-06-13
- Enabling the AI Era: High-Density Interconnects for CPO and NPO,光迅/Accelink,2025-12
- OFC 2026 | Accelink Globally Debuts Verified 3.2T NPO
- 源*** CW 激光器布局,产业口径
- 薄膜铌酸锂调制器:如何定义高端光模块的性能上限,东方财富,2026-06-22
- FAU/dFAU 光引擎组件竞争格局,研报口径
- 华海清科国内首台板级 CMP 装备量产交付,同壁财经,2026
- 快克智能 TCB 热压键合设备,东方财富,2026-04-19;奥芯明 CIOE 2026 TCB 平台
- CPO/NPO 技术迭代,野村光通信调研转述,东方财富,2026-09-06
- 中国 CPO 产业 9 大关键材料紧缺程度,中国粉体网,2026-08-08
- InP 衬底供需缺口分析,CSDN,2026
- 薄膜铌酸锂 TFLN 全产业链报告,东方财富,2026-06-23
- NVIDIA Spectrum-X Photonics 生态白皮书
- 天***进入英伟达链,新浪财经,2026-07-14
- 天***/中*** CPO 布局,东方财富,2026-06-29
- TrendForce CPO/NPO 市场规模预测转述
- BCCMedia: On the Eve of NPO's Breakthrough,2026-06-26
- LightCounting AI 光模块+CPO 市场,新浪财经转述,2026-08-24
- 中*** 2026 半年报 / 东方财富 F10(已隐去代码)
- 中***行情(行情站点,已隐去代码)
- 源***估值与财务(东方财富、证券之星,已隐去代码)
- 天***行情与业绩(行情站点,已隐去代码)
- 光模块双雄半年报,今日头条
- 华*** 2025 年报 / 证券之星行情
- 太** 2025 年报、业绩点评
- 上证 2026-09-09 上午收盘,中国证券报
- 沪指高开 3943.92,南方财经网,2026-09-09
- 成交额盘中突破 15000 亿、较前日缩量 1439 亿,金融界,2026-09-09
AI 生成声明与版权: 本文为纯粹数据分析、由 AI 自动生成,仅供技术研究参考;不构成任何投资建议,亦不构成任何买卖建议,作者与生成方不承担任何法律责任。文中涉及的公司财务与行情数据来自公开来源并已标注报告期,部分 NPO 订单/份额/CSP 验证信息属行业分析或市场传闻口径,请以公司正式披露为准;市场规模为多家机构测算,存在口径差异;预测基于历史价格与统计算法,历史表现不代表未来收益。股市有风险,投资需谨慎,决策请独立、理性。 本报告内容版权归 皮皮舟 所有,仅供授权方内部研究使用,未经书面许可不得用于商业传播、转载或改编。
评论 (0)
还没有评论,来抢沙发。