Trae Research · 美股并购深度 · 买方视角。标的一 MRVL|2026-10-28 收盘 251.65 美元|市值 2,261.6 亿美元|PE(TTM) 83.3×|标的二 LITE|913.95 美元|827.9 亿美元|PB 17.8×|交易状态:深入谈判、尚未签约(截至 2026-10-29)。
一笔把"电芯片"和"激光器"焊在一起的交易:Marvell 卖的是光模块里那颗 DSP,Lumentum 卖的是把电变成光的那颗激光器。本文从技术耦合、产业链位置与资本关系三层拆解这笔收购的真实收益与代价,并给出五个可跟踪的观测点。
AI 生成声明:本报告为纯粹数据分析、由 AI 自动生成,仅供技术参考,不构成任何投资建议,亦不构成任何买卖建议,作者与生成方不承担任何法律责任。
先把事实钉住:这是一笔还没签的交易
截至 2026-10-29,这笔交易仍处于**"深入谈判、尚未签约"**阶段。彭博 10-28 援引知情人士称最快 11 月 2 日当周宣布,双方均未正式确认,价格与支付结构一概未披露。
消息当晚 MRVL 盘后跌 8%–9.3%(约 228–232 美元),LITE 盘后涨 11%–17%(约 992–1040 美元)。这个方向本身就是信息:市场认为买方付多了、卖方卖便宜了,而买单的是 Marvell 的股东。
本文所有"收购后"的判断,都是按公开报道的方向做的推演,不是既成事实。
两家在做什么:一个卖电芯片,一个卖激光器
这不是"芯片公司买器件厂"这么简单。Marvell 卖的是光模块里的那颗电芯片(DSP),Lumentum 卖的是把电变成光的那颗激光器。两者在同一条链路里首尾相接,但一个轻资产、一个重资产,赚钱方式完全不同——这也决定了后面所有优势和麻烦的来源。
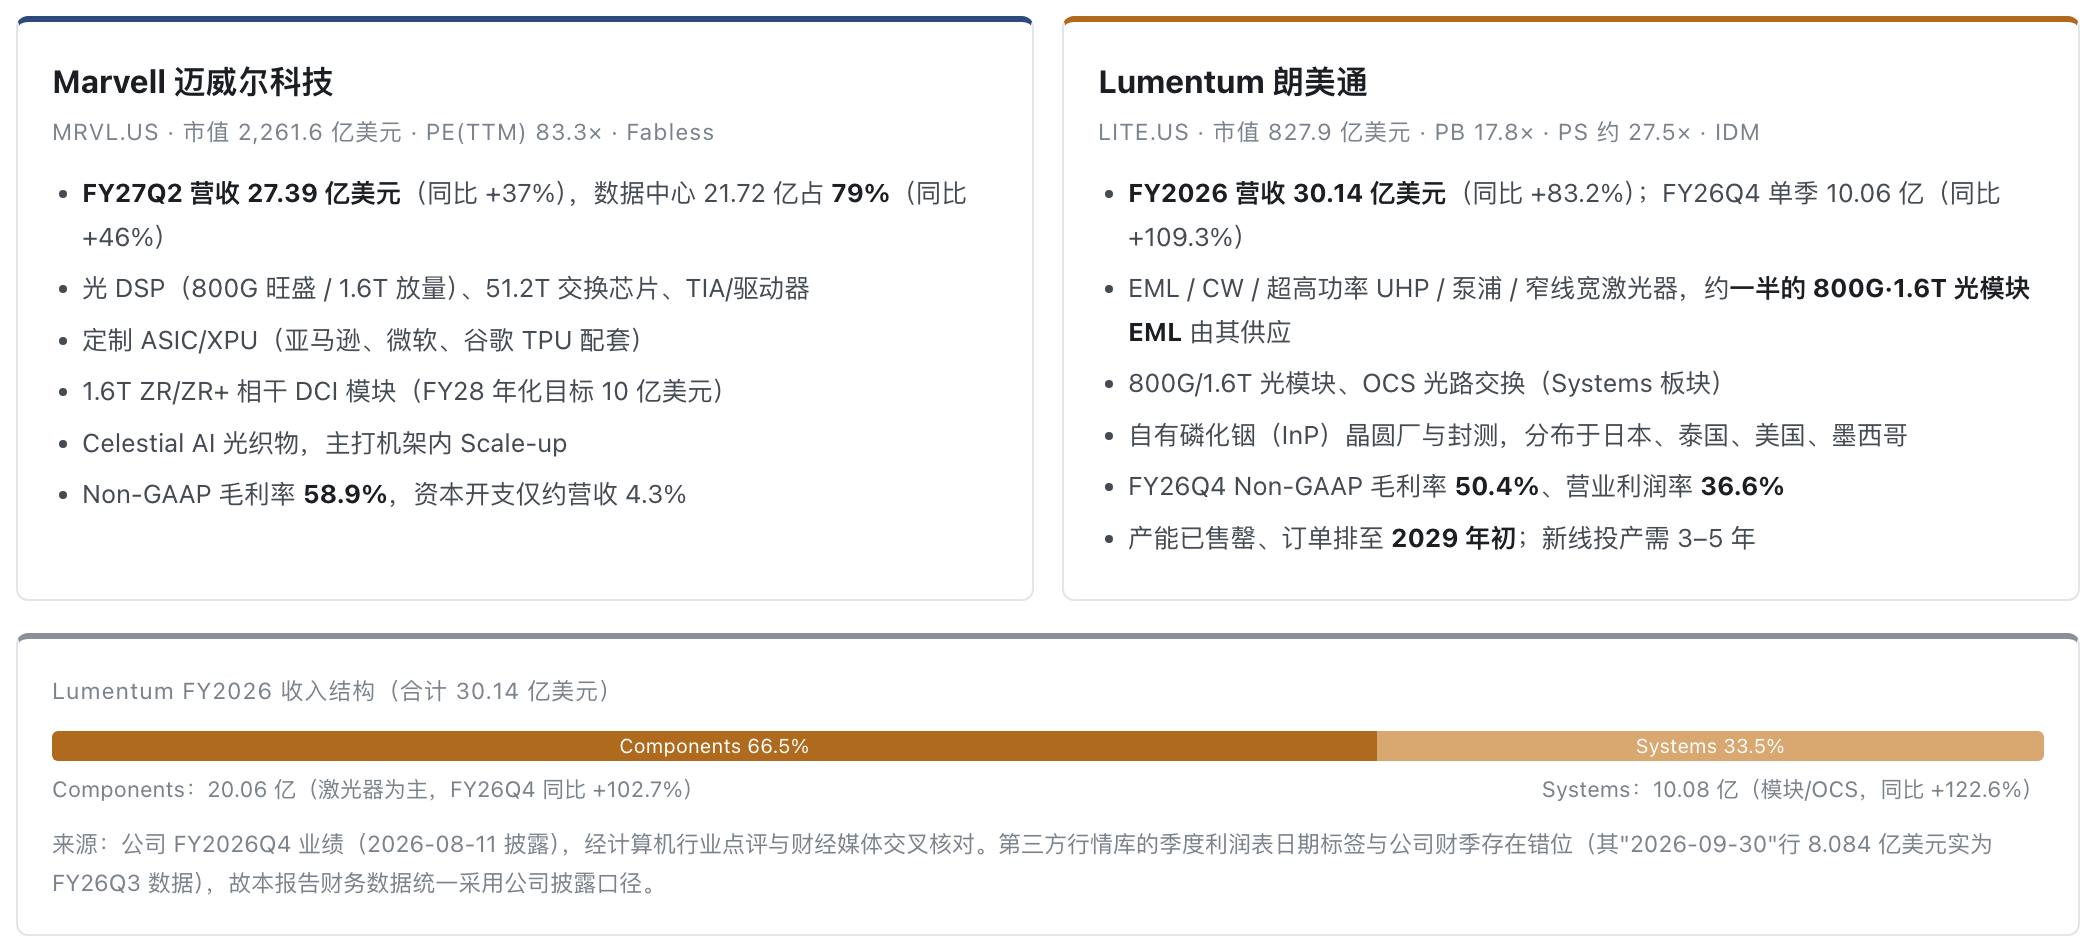
| 维度 | Marvell 迈威尔科技 | Lumentum 朗美通 |
|---|---|---|
| 代码 / 定位 | MRVL.US · Fabless | LITE.US · IDM |
| 市值与估值 | 2,261.6 亿美元 · PE(TTM) 83.3× | 827.9 亿美元 · PB 17.8× · PS 约 27.5× |
| 最新营收 | FY27Q2 27.39 亿美元(同比 +37%),数据中心 21.72 亿占 79% | FY2026 30.14 亿美元(同比 +83.2%);FY26Q4 单季 10.06 亿(同比 +109.3%) |
| 核心产品 | 光 DSP(800G 旺盛 / 1.6T 放量)、51.2T 交换芯片、TIA/驱动器、定制 ASIC/XPU | EML / CW / 超高功率 UHP / 泵浦 / 窄线宽激光器、800G/1.6T 模块、OCS 光路交换 |
| 盈利结构 | Non-GAAP 毛利率 58.9%,资本开支仅约营收 4.3% | FY26Q4 Non-GAAP 毛利率 50.4%、营业利润率 36.6% |
| 产能状态 | 委外代工,产能弹性大 | 自有 InP 晶圆厂与封测(日本、泰国、美国、墨西哥);产能已售罄、订单排至 2029 年初,新线投产需 3–5 年 |
| 关键份额 | 光 DSP 与定制 ASIC 寡头之一 | 约一半的 800G·1.6T 光模块 EML 由其供应(行业估算,非公司披露) |
Lumentum FY2026 收入结构(合计 30.14 亿美元):Components 占 66.5%(20.06 亿,激光器为主,FY26Q4 同比 +102.7%)、Systems 占 33.5%(10.08 亿,模块/OCS,同比 +122.6%)。
数据口径提示:行情数据库的季度利润表日期标签与公司财季存在错位(其"2026-09-30"行 8.084 亿美元实为 FY26Q3 数据),故本文财务数据统一采用公司披露口径。
产业位置:这笔交易到底补的是哪一格
一条 AI 集群的光链路可以拆成三层。Marvell 占据"电域"的几乎所有关键位,唯独在"把电变成光"这一格是空的——而这一格恰好是 2027–2029 年全球最紧的产能。合并的本质,是把这条链从"接口处断开"变成"首尾打通"。
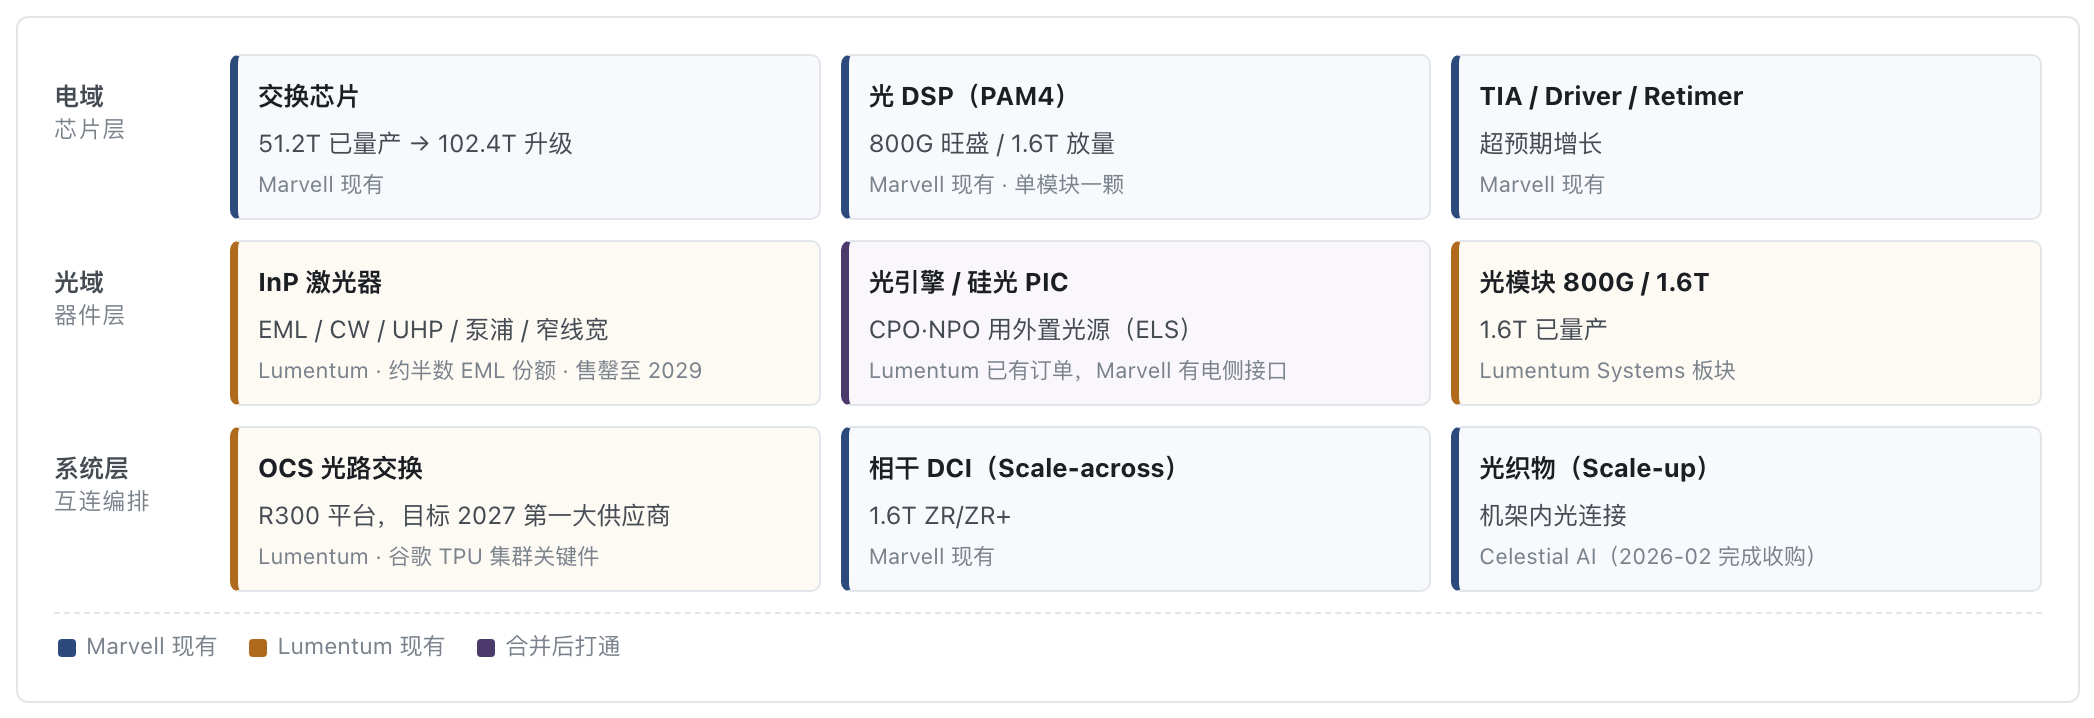
| 层级 | 环节 | 谁在做 |
|---|---|---|
| 电域 · 芯片层 | 交换芯片(51.2T 已量产 → 102.4T 升级)、光 DSP(800G 旺盛 / 1.6T 放量)、TIA / Driver / Retimer | Marvell 现有 |
| 光域 · 器件层 | InP 激光器(EML / CW / UHP / 泵浦 / 窄线宽)、光引擎 / 硅光 PIC(CPO·NPO 用外置光源 ELS)、光模块 800G / 1.6T | Lumentum 现有(约半数 EML 份额,售罄至 2029) |
| 系统层 · 互连编排 | OCS 光路交换(R300 平台,管理层预期 2027 年初前后成为谷歌第一大 OCS 供应商)、相干 DCI(1.6T ZR/ZR+)、光织物(机架内 Scale-up) | Lumentum(OCS)+ Marvell(DCI)+ Celestial AI(光织物,2026-02 完成收购) |
"光引擎 / 硅光 PIC"这一格标成了"合并后打通",因为它同时需要两边:Lumentum 已有 ELS 订单,Marvell 有电侧接口与 DSP。这是整张表里唯一真正需要"两家合力"的位置。
绕不开的三家公司:英伟达、博通、谷歌
这笔交易的真正难点不在买卖两家之间。这三家公司分别是最大的股东兼买家(英伟达)、最大的竞争对手兼客户(博通)、最大的客户、同时也是 Marvell 自己的股东(谷歌)——任何一家的反应,都会直接改写协同效应能否兑现。
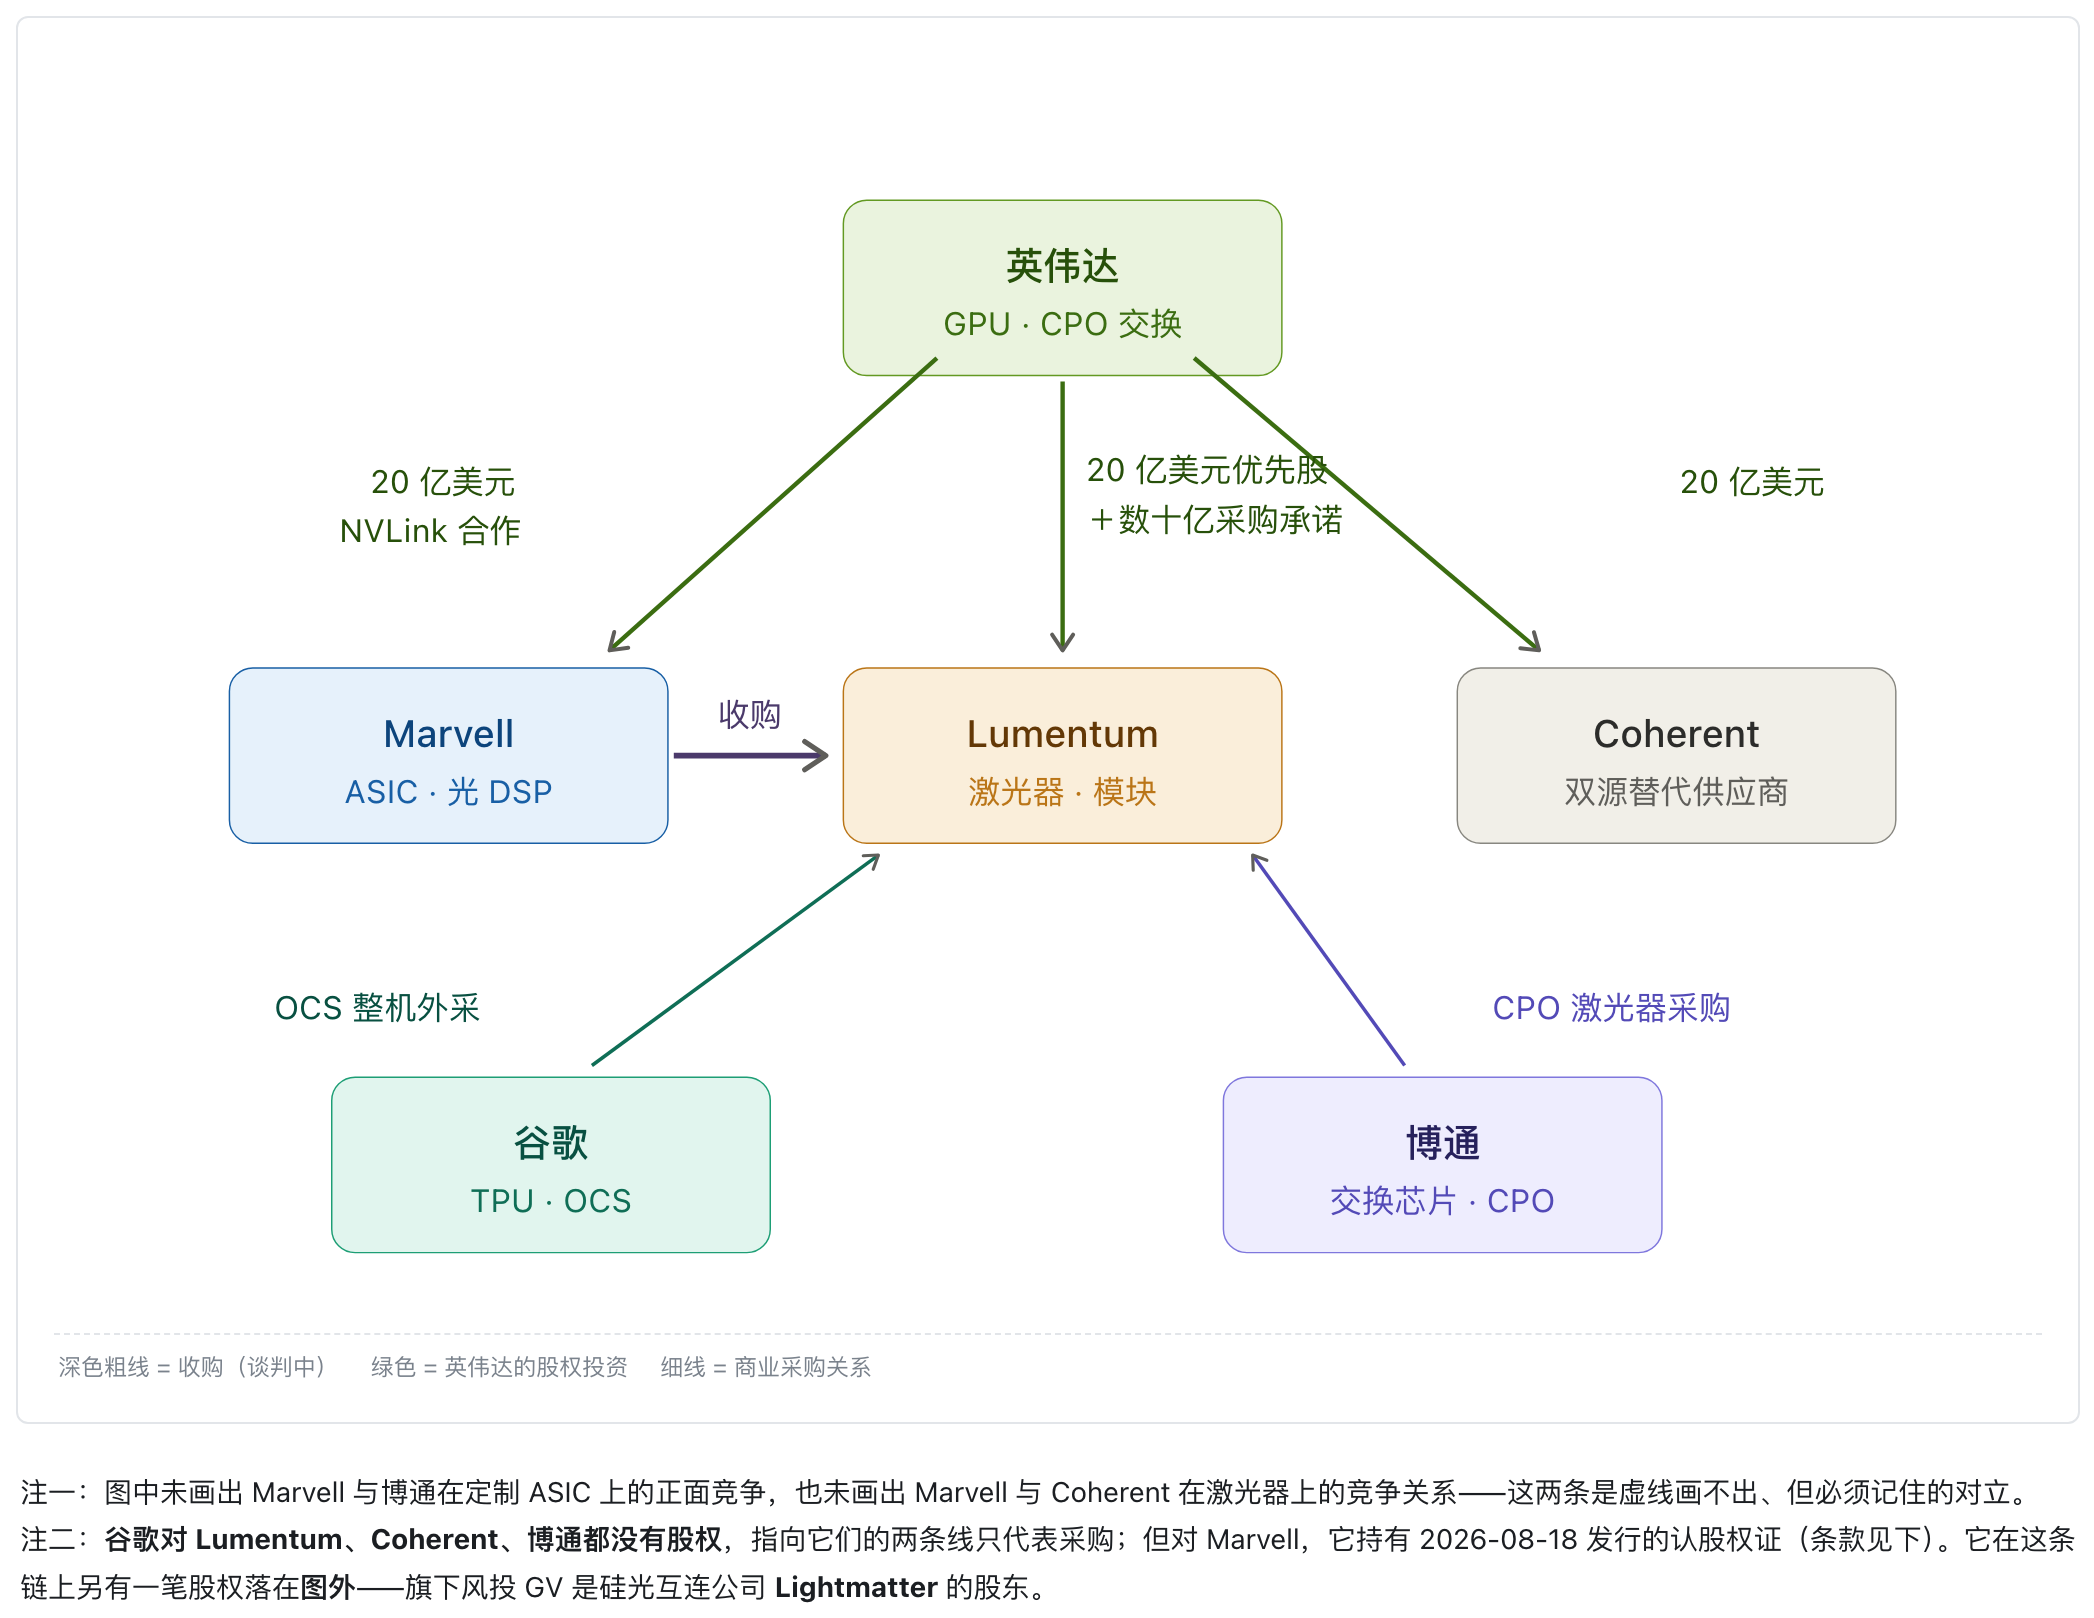
图中未画出 Marvell 与博通在定制 ASIC 上的正面竞争,也未画出 Marvell 与 Coherent 在激光器上的竞争关系——这两条是虚线画不出、但必须记住的对立。
谷歌对 Lumentum、Coherent、博通都没有股权,指向它们的两条线只代表采购;但对 Marvell,它持有 2026-08-18 发行的认股权证(条款见 4.4)。它在这条链上另有一笔股权落在图外——旗下风投 GV 是硅光互连公司 Lightmatter 的股东。
英伟达:既是股东,也是最终需求方
2026 年 3 月 2 日,英伟达以 20 亿美元买入 Lumentum 的 A 类可转债优先股(每股 695.31 美元,287.6 万股),同时签下非独家多年协议:数十亿美元级采购承诺(2027 年初至 2030 年)+先进激光器产能优先权。同一天,它用同样的 20 亿美元买入 Coherent 普通股(每股 256.80 美元,778.8 万股);3 月底,又以 20 亿美元入股 Marvell,押注定制芯片与 NVLink Fusion。三笔合计 60 亿美元,方向完全一致:提前几年预订"光"。
它买的是什么?巴克莱的判断是——大部分钱指向 CPO 用的 400mW 连续波激光器,目的是给柜外(Scale-out)和柜内(Scale-up)两类 CPO 做"供应保护"。这笔投资的精巧之处在于结构:优先股可按 1:1 转普通股、享有多数议案表决权,但被排除在董事选举之外——既锁定了供应,又不至于触发反垄断审查。
博通:今天是对手,明天是"从对手处采购"的客户
博通是 CPO 的实质开创者:第一代 Humboldt(Tomahawk 4,2021 年与腾讯做小规模验证)、第二代 Bailly(Tomahawk 5,2025 年量产,Meta 现网测试百万小时)、第三代 Davisson(Tomahawk 6,200G/lane、100T,用台积电 COUPE 封装)。同时它还在推动 ELSFP 外置光源模块标准化,想让 CPO 不再依赖定制封装。
关键点:博通的 CPO 交换机里,激光器来自 Coherent 与 Lumentum 双源供应。 也就是说它今天既是 Marvell 在定制 ASIC 上的正面竞争对手(还是谷歌 TPU 的主设计方),又是 Lumentum 的客户。合并一旦完成,博通就要"从竞争对手手里买关键零件"——以它自建 CPO 三代平台、主导 ELSFP 标准的能力,把订单转走或推动标准稀释单一光源依赖,都是现成选项。
谷歌:三家零股权、一家拿了权证,却是绑得最深也最危险的一家
先把这个问题回答清楚,因为它比"有"或"没有"复杂一层:对 Lumentum、Coherent、博通三家,谷歌没有股权;但对 Marvell,谷歌持有认股权证。 后者是个容易被漏掉、也容易写错的点。
前三家可以确认为零。 Lumentum 的公开 13F 持仓汇总里,大股东清一色是资管机构(BlackRock、Vanguard、State Street、FMR、JPMorgan 等),没有 Alphabet。美股持股越过 5% 就必须披露 13D/13G,所以这是**"没有大额持股"的确认,不是"查不到"**。Coherent、博通同理。
但 Marvell 是个例外。 据 Marvell 于 2026-08-18 向 SEC 提交的 8-K:公司 7 月 29 日与 Google LLC 签署商业协议,为谷歌开发配套 TPU 生态的定制半导体(AI 推理加速器、存储控制器、网络接口控制器、内存接口控制器、近存计算);同日向谷歌发行认股权证,可按每股 206.58 美元购买最多 58,970,907 股,全额行权约合 122 亿美元。归属结构很讲究:约 136 万股按季匀速归属,其余 240 批按"每产生 5 亿美元定制产品收入解锁一批"计算,一直排到 2033 财年末。
这一点足以推翻"谷歌只采购、不入股"的流行说法。 谷歌并不是"不用股权",而是只对一家用、且用得更便宜:英伟达是先掏现金买产能(预付),谷歌是先拿芯片、按销量再给股权(后付)。两者的方向其实一致——都在把供应商的产能与自家采购绑定;差别只在谁先承担风险。
它在这条链上另有一笔股权,落在图外:谷歌旗下风投 GV(Google Ventures)是硅光互连公司 Lightmatter 的股东,参与其 2023 年 5 月 1.54 亿美元 C 轮,并在 2024 年 10 月 4 亿美元 D 轮(T. Rowe Price 领投,投后估值 44 亿美元)中继续跟投。具体持股比例未见公开披露,坊间流传的百分比来自第三方按融资轮次建模,不是公司交出的股权结构表,本文不予引用。
为什么投 Lightmatter 而不是 Lumentum?因为 Lightmatter 卖的恰恰是"绕过 Lumentum"的那套东西:Passage 系列 3D 光子中介层做 CPO 互连,Guide 做外置激光光源,2026 年的 L20 光引擎已做到单纤 1.6 Tbps,采用台积电 N3P + COUPE 工艺,且已进入英伟达 NVLink Fusion 生态。这是典型的**"投替代品,不投供应商"**——投供应商只能分钱,投替代品能压价,还能顺手拿到对方的技术路线图。
顺带一个反证:GV 投出来的公司最后站进了英伟达的互连生态。说明在这个行业里,股权既锁不住产能,也锁不住阵营。
除了股权,它还有四种更硬的绑定
| 绑定形式 | 英伟达的做法 | 谷歌的做法 | 谁更硬 |
|---|---|---|---|
| 股权 | 60 亿美元三笔:Lumentum 优先股、Coherent 普通股、Marvell 普通股 | 对 Lumentum / Coherent / 博通为零;对 Marvell 持认股权证(按定制芯片收入分期解锁,全额约 122 亿美元) | 结构不同:英伟达预付换产能,谷歌后付换销量 |
| 联合开发 | 与 Lumentum 联合开发先进激光器 | OCS 自研 Palomar(内部设计+代工),同时外采整机 | 谷歌(它自己就是设计方) |
| 长协锁量 | 数十亿美元采购承诺(2027–2030)+产能优先权 | 已签约的未来采购承诺 8,110 亿美元(截至 2026 年 6 月底,Alphabet 季度文件披露) | 谷歌(量级差两个数量级) |
| 认证壁垒 | 无——它要的是双源,不是独家 | 新品要过样品验证、现网测试、逐通道复联,周期以年计 | 谷歌 |
| 反锁定 | 主动双源(同日投 Coherent) | 自研比例随时可加、Coherent 的 LCoS 路线并行验证、推 OCP 开放标准 | 谷歌 |
一个值得对照的镜像:2026 年 6 月 2 日,Alphabet 公布并上调一笔总额 847.5 亿美元的股权融资(原计划 800 亿)——承销公开发行 A 类普通股 180 亿美元、6.25% 强制可转优先股存托凭证 167.5 亿美元,加 400 亿美元市价发行计划,以及伯克希尔·哈撒韦 100 亿美元私募配售(A 类 50 亿 @351.81 美元、C 类 50 亿 @348.20 美元)。在资本市场上,谷歌是卖方;在产业端,它却是买方——后者就是两个月后给 Marvell 的那份权证。英伟达恰好相反:只买别人的股权,从不卖自己的。同一个工具,两家用法方向相反:一个拿股票换产能,一个拿股票换资本开支。这也是为什么图上谷歌与 Lumentum 之间只能是采购箭头——它在这条链上押的股权,只落在 Marvell 一家。
真正的雷:谷歌的 OCS 供给即将并进 Marvell
谷歌的 Ironwood TPU 用 3D Torus 拓扑 + Apollo 光路交换(OCS)组网,规格已从早期 128×128 走到 384×384 平台(对外按 300×300 端口配置出货)。据 TrendForce 测算,单台约 15 万美元(约 500 美元/端口);一台 OCS 功耗约 100W,同等电子交换机约 3,000W,省掉约 95% 的功耗;更关键的是 OCS 是带宽不可知的——leaf 从 800G 升到 1.6T、3.2T 时 OCS 本身不用换,折旧周期因此从 4–5 年拉到 7–10 年。
供给结构才是真正的看点。Lumentum 管理层在花旗全球 TMT 投资者会议上的说法是:到 2027 年初前后,公司将"跨过"谷歌自研、成为其第一大 OCS 供应商。 花旗据此维持买入评级与 1,200 美元目标价。这句话的另一面同样重要:谷歌自研 OCS 已经跑了十年,之所以转向外采,是自建产能跟不上 TPU 集群的扩张速度——这是产能外包,不是技术外包。TrendForce 的判断也是这一路的:Lumentum 的 OCS 产能规划会直接影响 Apollo 的铺开节奏。
于是形成一个很别扭的闭环:给 TPU 生态做配套芯片、并且拿走了谷歌认股权证的公司(Marvell),同时又握住了 TPU 集群的光开关。 这比"没有股权"危险得多——股权加供应双重绑定,意味着 Marvell 一旦把 OCS 与光模块打包卖给谷歌的对手,谷歌的反应会同时在两个层面发生。谷歌手里的对冲手段也都摆在明面上:自研比例随时可以往回加(它做了十年)、Coherent 的 LCoS 路线可以顶上、OCP 开放标准可以稀释单一供应商。
所以真正的约束不是"谷歌会不会跑",而是——谷歌永远不会让这个环节拿到超额利润。
资本关系明细
| 时间 | 投资方 | 标的 | 金额 | 形式与价格 | 换到的权利 |
|---|---|---|---|---|---|
| 2023-05 | GV(谷歌风投) | Lightmatter | C 轮共 1.54 亿美元 | 参与(领投方之一) | 进入硅光互连的替代路线(非上述四家);持股比例未公开 |
| 2024-10 | GV | Lightmatter | D 轮共 4 亿美元 | 跟投(T. Rowe Price 领投,投后 44 亿美元) | 同上;公司累计融资约 8.5 亿美元 |
| 2026-03-02 | 英伟达 | Lumentum | 20 亿美元 | A 类可转债优先股 @695.31 美元 / 287.64 万股 | 1:1 转股;多数议案有表决权;排除董事选举(规避反垄断) |
| 2026-03-02 | 英伟达 | Coherent | 20 亿美元 | 普通股 @256.80 美元 / 778.82 万股 | 纯财务+产能合作,无双重结构 |
| 2026-03-31 | 英伟达 | Marvell | 20 亿美元 | 未披露 | 定制 AI 芯片 + NVLink Fusion 互连合作 |
| 2026-03 起 | 英伟达 | Lumentum / Coherent | 数十亿美元 | 多年采购承诺(2027 初–2030) | 先进激光器产能优先权,非独家 |
| 2026-06-02 | Alphabet(反向:对外融资) | — | 847.5 亿美元 | 承销 180 亿 A 类+167.5 亿优先股存托凭证+400 亿市价发行+伯克希尔 100 亿私募 | 卖出股权换资本开支,与英伟达方向相反 |
| 2026-08-18 | Marvell(反向:向谷歌发行) | Marvell | 权证最多 5,897 万股 | 行权价 206.58 美元,全额约 122 亿美元 | 谷歌按定制芯片收入分期解锁(每 5 亿美元收入一批,至 2033 财年) |
这里有一处方向上的矛盾,最值得记住: 英伟达三笔投资全部明确非独家,同一天还投了 Coherent 做双源——它要的不是"唯一供应商",而是"足够多的合格产能"。谷歌的权证也是按采购量分批解锁,锁的是量,不是排他。两个最大买家的做法,都只买到"份额",不买"独占"。而 Marvell 的全资收购,做的恰好是独家化。买方与最大买家的策略方向相反,这就是这笔交易最难解的地方。
术语解剖:光从哪来、怎么被调制、在哪里转弯
那一串缩写,其实只回答三个问题:光源是哪种激光器(EML / CW / UHP / 泵浦 / 窄线宽)、光引擎放在哪(可插拔 → LPO → NPO → CPO)、光在哪里转弯(电交换 vs OCS)。把这三点拆开,术语就散了。
五种激光器,共用一套 InP 晶圆工艺
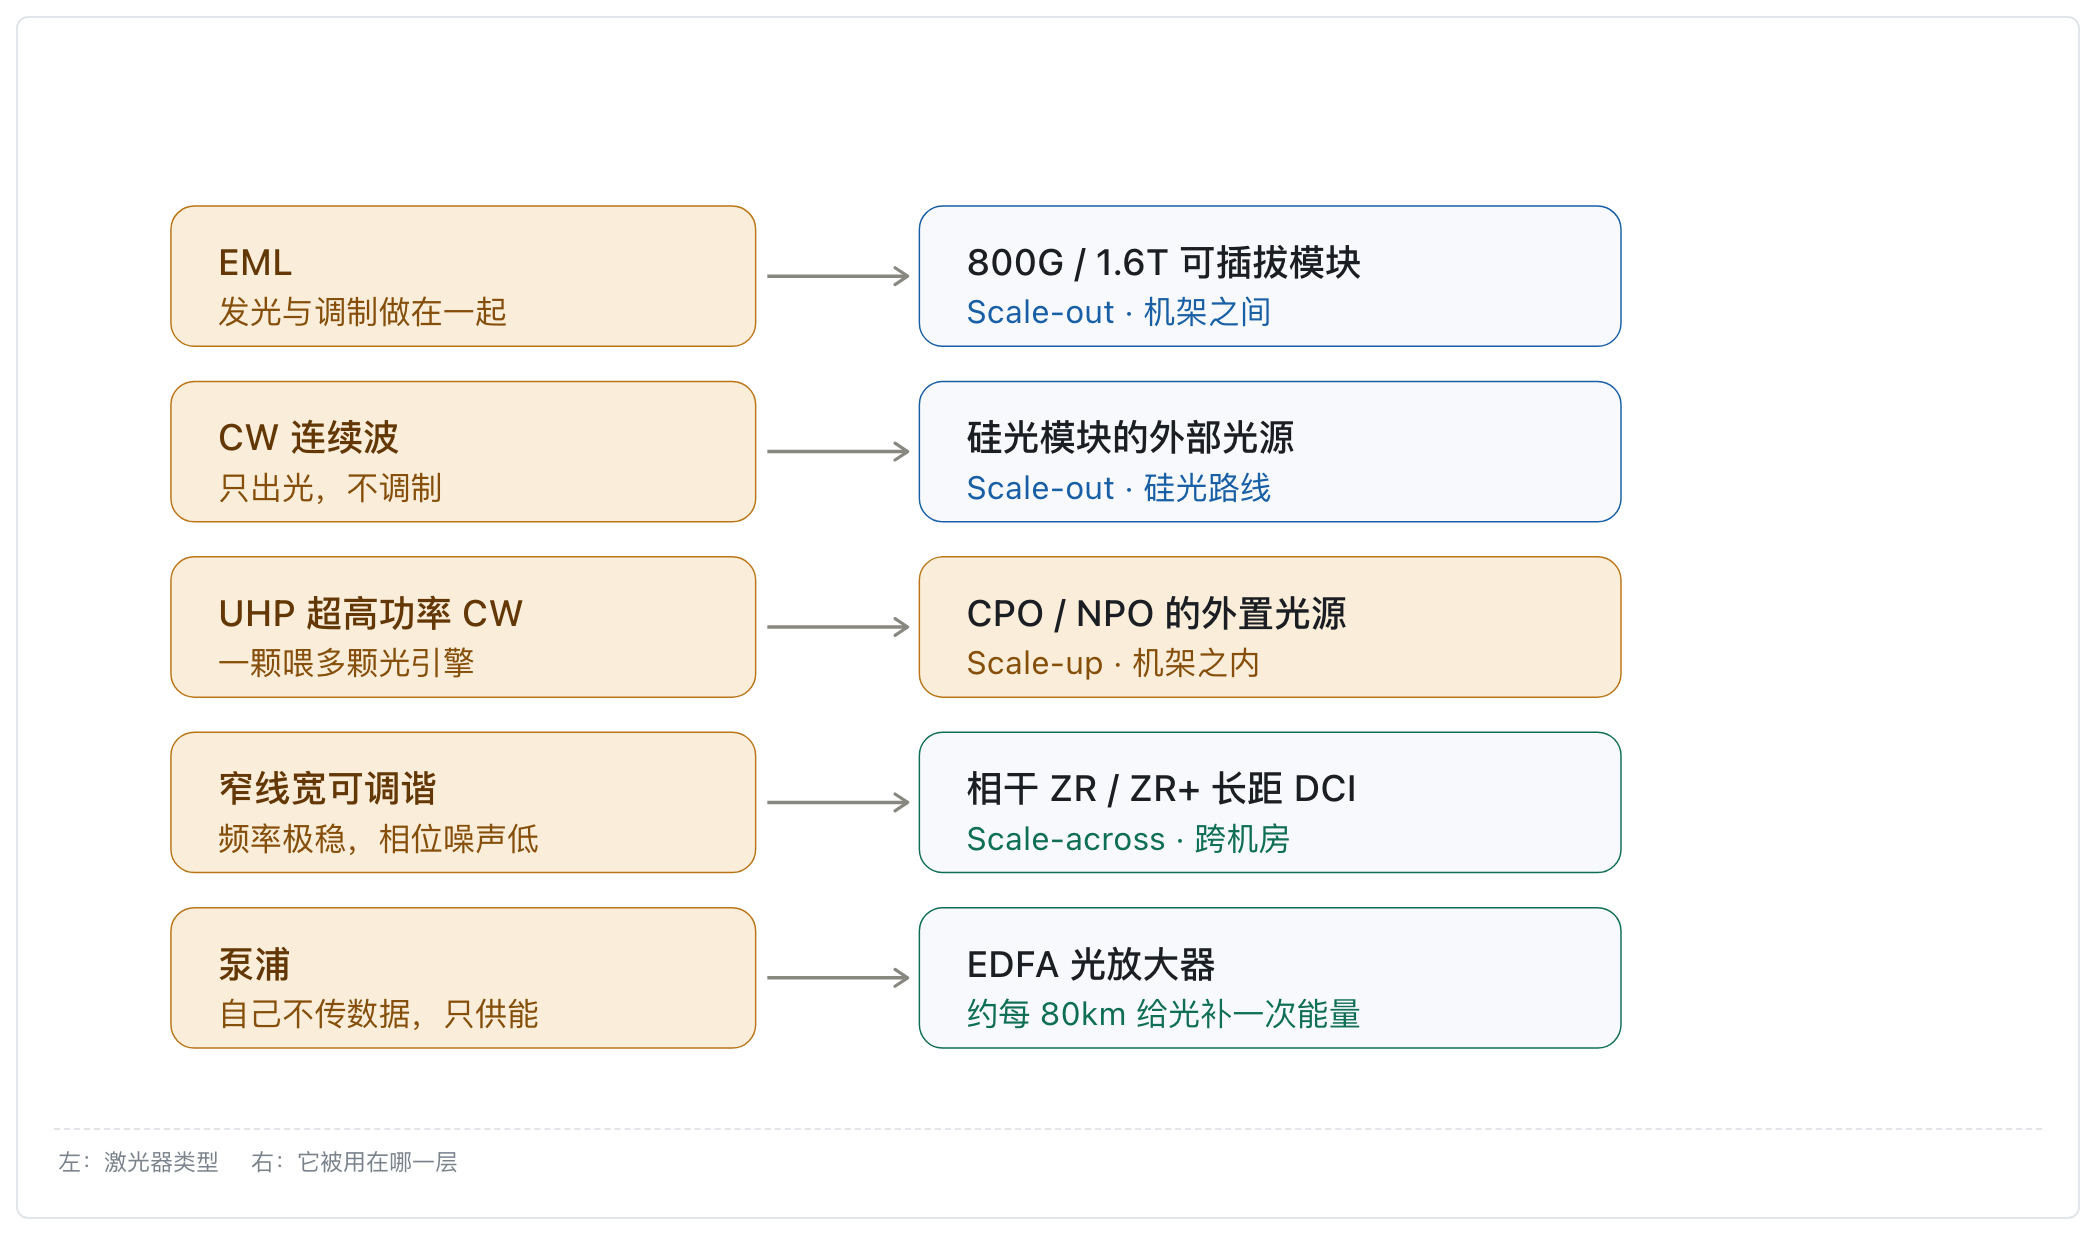
| 术语 | 直译 / 一句话 | 用在哪 | 关键数据 |
|---|---|---|---|
| EML | 电吸收调制激光器。把"发光"和"高速调制"做在同一颗芯片上——所以要传数据,它自己就能完成,不用外挂调制器。 | 800G / 1.6T 可插拔模块的主力光源 | 200G/lane EML 已占其 EML 收入 25% 以上,预计 2027 年中过半;2025 年演示了全球首个 400G EML |
| CW | 连续波激光器。只输出稳定光、不做调制,调制交给硅光芯片上的调制器去做。相当于"纯净的电源"。 | 硅光(SiPh)方案模块的外部光源 | 100mW 级已批量进入硅光模块供应链;200G/lane 已规模供应;与 EML 的利润率差距正在收窄 |
| UHP | 超高功率连续波。本质还是 CW,只是功率大到可以一颗喂多个光引擎,用于把光源从封装里"搬出来"。 | CPO / NPO 的外置光源(ELS),如 ELSFP-350 模块 | 英伟达对 Lumentum、Coherent 各 20 亿美元的投资,据巴克莱判断主要指向 400mW 级 CW;公司指引超高功率激光器收入 2026 年 12 月季度约 5,000 万美元,首个 1 亿美元季度在 2027 年 3 月季度,外置光源模块首个订单 2027 下半年交付 |
| 泵浦 | 泵浦激光器。自己不承载数据,只负责给光放大器"供能",是长距链路每隔几十公里就要用一次的消耗型器件。 | EDFA 掺铒光纤放大器,长途与 DCI 链路 | FY2026 收入同比约 +80%(公司披露) |
| 窄线宽 | 窄线宽可调谐激光器(ITLA)。频率极稳、相位噪声极低,否则相干接收端根本解不出相位。 | 相干 ZR / ZR+、城域与长途 DCI | FY2026 收入同比 +130% 以上,是增速最快的一类(公司披露) |
这五种激光器共用同一套磷化铟(InP)晶圆工艺与外延产线,可以在同一座工厂里调配产能——这才是"路线无关性"的物理基础:无论行业最终走 EML 还是硅光+CW,Lumentum 都卖得出去。
光引擎往芯片挪的四个阶段
| 形态 | 光引擎在哪 | 链路里还有 DSP 吗 | 现状(2026 年) |
|---|---|---|---|
| 可插拔 Pluggable | 机箱面板上的模块里 | 有,每个模块一颗,这也是 Marvell 的现金牛 | 今天绝大多数出货仍是这种 |
| LPO 线性直驱 | 还是模块里,但省掉 DSP | 没有,用驱动器直接推光器件 | 800G 短距开始起量,靠系统侧补偿 |
| NPO 近封装 | 挪到主板/基板上,紧贴交换芯片 | 部分保留 | 样机阶段 |
| CPO 共封装 | 与交换/计算 ASIC 同一个封装基板 | 链路内被跳过——这才是 Marvell 的真正威胁 | 博通三代已量产、英伟达 Quantum-X / Spectrum-X 已推出;规模放量看 2027 |
看懂这张表,就懂了上一个问题的答案:CPO 越往前走,模块里那颗 DSP 越没有位置;但激光器不但没被跳过,还从"模块内部件"变成了"外置光源模块",单机价值量反而提高。
OCS:让光自己换路
普通交换机是把光转成电、由电芯片决定往哪走、再转回光——每一次转换都要耗电、加时延。OCS(光路交换)跳过了这一切:用微机电(MEMS)微镜阵列,把光从一根光纤直接反射到另一根光纤,全程不做光电转换。换网络拓扑,就是换镜子的角度。
- 为什么谷歌爱它: Ironwood TPU 用 3D Torus 拓扑 + Apollo OCS 组网。一台 OCS 约 100W,同等电子交换机约 3,000W,省 95% 功耗;升级带宽只需换两端模块,不用重建整个网络。
- 技术路线还没收敛: Lumentum 走 3D-MEMS(在数百端口规模上已跑通谷歌超大规模现网验证)、Coherent 走 LCOS 硅基液晶、Polatis 走压电陶瓷、iPronics 走硅光、Telescent 走机械臂换纤。
- 真正的门槛不是原理: MEMS 微镜本来就是电信 WSS 用了二十年的老技术,难的是量产规模与集群级工程验证。
- 最大的风险: 谷歌既是最大客户,又具备自研能力——这一条和前面的"中立性折价"是同一个病灶。
技术层面的四重优势
A1 · 电光联合设计:把激光器参数从"约束"变成"设计变量"
800G 之后,链路功率预算越来越紧。DSP 的 FFE/DFE 均衡、预加重、以及 LPO 线性驱动方案,与激光器的啁啾、线宽、相对强度噪声(RIN)、波长漂移是强耦合的。外购激光器只能拿到 datasheet 的典型值与批次分布,真要联调得跨公司、跨保密墙。
内部化之后可以做"闭环比特"——把激光器当作设计参数而非既定约束,让 DSP 算法针对自家光源的实测特性做整链优化。这是这笔交易技术上最实、也最难被复制的一条,因为它买到的是"数据与联调权",不是"零件"。
A2 · 对 CPO 的防御性对冲:买一张"不被绕过"的保险
这是整笔交易真正的战略内核。CPO(共封装光学)会把光引擎搬进交换芯片封装里,可插拔模块里那颗 DSP 在链路中被直接跳过——而 DSP 正是 Marvell 光业务最赚钱的那一段。
但激光器不会消失:它发热、寿命短于硅,只能做成外置光源(ELS)放在机柜外,一个光源喂多个光引擎。CPO 越普及,激光器的单机价值量反而越高。 所以这笔收购的实质,是把公司从"会被 CPO 绕过的那一层",搬到"CPO 也绕不过的那一层"。它是防守,不是扩张——这一点市场讨论得不够。
A3 · 三层互连全栈:唯一能在光电两侧同时对位博通的组合
Marvell 已覆盖 Scale-out(DSP + 51.2T 交换)、Scale-across(相干 DCI)、Scale-up(Celestial AI 光织物),加上 Lumentum 的光源、模块与 OCS,合并后形成"芯片—器件—系统"三层闭环。
目前全球只有博通同时具备交换芯片 + CPO + 光源。Marvell 缺的正是光源这一格。OCS 是隐藏加分项:谷歌 TPU 集群已大规模使用光路交换,而 Marvell 恰是谷歌 TPU 的配套芯片供应商——客户重叠度高,交叉销售路径短。
A4 · 稀缺产能的所有权:把"交期"变成竞标武器
InP 是化合物半导体,外延生长与良率控制极难,机台验证周期约 18 个月,新建产线要 3–5 年。Lumentum 光器件产能已全面售罄、排期至 2029 年初,部分品类 2028 年仍有三成结构性缺口。
最有力的佐证是英伟达:2026 年 3 月以 20 亿美元买入 Lumentum 优先股(@695.31 美元/股,约 290 万股),换来的是**"先进激光器产能获取权"**。全市场最大的买方花钱买"购买的权利",等于替稀缺性定了价。买下它以后,Marvell 在云厂商定制 ASIC 的竞标桌上,能承诺对手承诺不了的交付确定性——这在 2027–2029 年是很硬的筹码。
产业层面的五个真问题
优势讲完,反过来说麻烦。这笔交易的问题不在"要不要买",而在买下来之后,卖方的隐形资产会不会一起缩水。
B1 · 客户中立性崩塌——这是最致命的一条
Lumentum 今天是中立器件供应商,客户包括博通、英伟达、AMD、各大云厂商,以及中际旭创、新易盛这类光模块厂。并入 Marvell 后,这些客户面对的是"从竞争对手手里买关键零件"。直接受益者显而易见:Coherent(COHR)——英伟达同一天也向它投了 20 亿美元,市场当晚就把 Coherent 当作替代受益方交易。
更微妙的是英伟达的三重身份:Lumentum 的股东、CPO 激光器的客户、Marvell 的股东(20 亿美元 + NVLink Fusion 合作)。它不会愿意让自己 CPO 的光源被一个既竞争又合作的芯片厂控制,有强动机扶持第二供应商甚至自建。也就是说,A2 那条"CPO 保险"要成立,前提是客户不跑——这个前提恰恰被收购本身破坏了。
B2 · DSP 客户集体变成"客户兼对手"
Marvell 光 DSP 的客户就是全球各大光模块厂;合并后这些厂要从竞争对手处买芯片,一部分份额可能转向博通 DSP、自研或国产方案。A 股 10 月 29 日的盘面就是市场在给这个逻辑定价(交易所收盘口径):天孚通信 -18.96%、新易盛 -9.2%、中际旭创 -6.9%、源杰科技 -9.88%,创业板指 -3.6%。
下跌同时包含两层解读:短期是"上游集中度上升、下游议价权被压缩";中期却强化了"国产激光器芯片 + 国产 DSP 加速导入"的替代叙事。对 Marvell 而言,这意味着它在中国这个占其营收约 36% 的市场里,把自己放到了更不利的位置。
B3 · Fabless 吞 IDM:商业模式基因冲突,估值体系要重定价
Marvell 资本开支仅约营收的 4.3%,Non-GAAP 毛利率 58.9%,市场按"设计公司"给倍数;Lumentum 是 IDM,自有 InP 晶圆厂与封测基地,单笔扩产就是 3.5 亿美元级资本开支,折旧沉重。
合并后整体毛利率结构性下移几乎不可避免,同时还要持续往重资产里投钱。市场对"轻资产设计"和"制造 + 设计"给的市盈率本就不同——这是买方盘后跌 8%–9% 的深层原因(表层理由是股权稀释)。买一家毛利 50% 的重资产公司,会稀释一家毛利 59% 的轻资产公司的估值锚,这笔账卖方分析师很少替买方算。
B4 · 工艺整合难度被低估:光学的护城河是良率,不是图纸
光学是工艺生意——外延、镀膜、划裂、耦合对准、老化筛选,良率曲线靠时间和工程师经验堆出来,与数字芯片设计的研发节奏、组织 KPI、人才结构完全是两套体系。
半导体史上"数字芯片公司全资吞下光器件 IDM 并整合成功"的案例极少。多数厂商选择的是长期供货协议(LTA)+ 少数股权 + 联合开发——英伟达这次的选择(20 亿美元优先股换产能权)正好是这条路线的注脚。Marvell 走的是更重、更难回头的那条。
B5 · 监管反噬:最锋利的那把刀,可能被审批磨钝
两家都远超中国经营者集中申报门槛,Marvell 约 36% 营收出货至中国,交易必须通过中国市场监管总局(SAMR)审查。2020 年英伟达收购 Mellanox 的先例是把条件写进批文:继续向中国客户供货、不得强制捆绑搭售。
如果本次同样被附加"继续供货 + 不得歧视性分配产能",那么 A4 里"把交期当武器"的最大战略价值就被削掉一半。产业逻辑在这里出现自我矛盾:你买的是产能调度权,而监管最可能限制的正是产能调度权。
还有两个容易被忽略的技术变量
一、技术路线的赌注
- 这笔交易本质上是押注 InP + CPO 这条路线在 2027–2029 年如期兑现。
- 若 CPO 落地慢于预期,或薄膜铌酸锂(TFLN)、硅光异质集成、量子点激光器发生路线切换,重资产 InP 产能就从"护城河"变成"折旧包袱"。
- Lumentum 还背着工业激光、3D 感测等非 AI 业务,周期性、低增长,合并后需要处置,否则拖累整体增速故事。
二、价格与时点的反身性
- 按 830 亿美元市值加 20%–30% 惯例溢价推演,成交价约 1,000–1,200 亿美元(市场推演,非官方条款)。
- Marvell 最新财季现金约 39.2 亿美元、债务约 49.6 亿美元(公司披露),近期还扩大了循环信贷额度、放宽并购期的杠杆上限——典型的"大交易前打扫房间"。
- 即便按 4.5 倍杠杆,新增借款顶多覆盖约 250 亿美元,其余必须发股票。买卖双方都在历史高位,等于用高估值换高估值。
判断:这是一笔"用财务确定性换技术不确定性"的交易
技术上说得通,产业上代价很重。 它买的不是协同收入,而是一份"CPO 时代不被绕过"的保险,外加未来三年全球最紧的一段产能。但这份保险的生效条件,恰恰被收购动作本身破坏了——你把中立供应商收进自家,最可能的结果是中立的客户去找下一个中立供应商。
| 维度 | 结论 |
|---|---|
| 战略必要性 | 高。 CPO 对 DSP 的替代是结构性的、时间表明确的威胁(英伟达/博通 2027 年起推入交换机)。不补光源,Marvell 在下一代架构里的位置是悬空的。这条逻辑比"简化供应链"重要得多。 |
| 财务合理性 | 低。 约 2,260 亿市值吞 830 亿+溢价的标的,现金严重不足,稀释与毛利摊薄都是确定的;而协同收益(联合设计、交叉销售)兑现要 2–3 年,且高度依赖客户不流失。 |
| 技术协同上限 | 中高。 电光联合设计、三层互连全栈、OCS 客户重叠都是真协同;但前提是 Lumentum 能以相对独立的供应体系继续对外供货。 |
| 执行风险 | 高。 四重叠加:监管审批(SAMR)、客户流失(Coherent 承接)、组织整合(Fabless × IDM)、技术路线(CPO 节奏)。 |
我个人倾向的判断是:这笔交易对 Marvell 是"不得不做",但不是"现在这个价格该做"。 同样的战略目的,用"20 亿美元少数股权 + 多年产能长协 + 联合开发"的组合也能拿下七八成,代价是市值的零头——英伟达已经示范过一次。Marvell 选择全资吞并,赌的是"独家调度权"值这个溢价;而监管和客户流失,恰好最可能让这个"独家"变成"独而不值"。
接下来盯这五个变量
- 正式公告的成交价与支付结构——现金 / 股票 / 债务各占多少,直接决定稀释幅度与原股东持股比例(市场推演约 65%–70%)。
- Lumentum 是否保留独立供应体系与对外供货承诺——这是"中立性折价"能否被对冲的唯一解药,也是判断协同真假的第一个观测点。
- SAMR 是否立案、附加什么条件——若写入"继续供货、不得歧视性分配产能",A4 的战略价值要下调。
- Coherent 的订单流向——若云厂商与模块厂把长协转向 Coherent,说明中立性折价已经发生,并购逻辑要重估。
- Lumentum FY27Q1 兑现度——指引 12.25–12.75 亿美元、Non-GAAP 营业利润率 39.5%–40.5%。这是"产能即利润"叙事的第一份实证。
免责声明
以上内容基于公开数据和量化分析,仅供参考,不构成投资建议。市场有风险,投资需谨慎。任何投资决策应结合个人风险承受能力、资金状况和投资目标独立判断,必要时咨询持牌专业机构。过往表现不预示未来收益。
评论 (0)
还没有评论,来抢沙发。